1200+ avis
Faites-vous payer deux fois plus vite
Recouvrement assisté par IA
Connexion
Choisissez votre pays

DSO : définition, calcul et comment le réduire

Person
Mis à jour le : 25 septembre 2026
Image

L’essentiel en 30 secondes

  • Le DSO (Days Sales Outstanding) mesure le nombre de jours moyen entre l’émission d’une facture et son encaissement. C’est le premier indicateur de santé de votre poste client.
  • Formule standard : DSO = (encours clients ÷ chiffre d’affaires TTC de la période) × nombre de jours de la période.
  • Un « bon » DSO n’existe pas dans l’absolu : comparez-le à vos délais contractuels et à votre secteur. En France, le délai de paiement est plafonné à 60 jours par la loi (LME), mais les retards restent la norme.
  • Chaque jour de DSO en moins libère mécaniquement de la trésorerie : pour 10 M€ de CA annuel, un jour de DSO représente environ 27 400 € de cash immobilisé.
  • Les 5 leviers qui font baisser le DSO : relances automatisées, analyse de solvabilité en amont, suppression des frictions de paiement, lettrage fiable, échéanciers pour les clients en difficulté.
Qu’est-ce que le DSO ?

Le DSO, ou Days Sales Outstanding (en français « délai moyen de paiement clients » ou « nombre de jours de crédit clients ») correspond au délai moyen, exprimé en jours, entre l’émission d’une facture et son règlement effectif. Il reflète directement l’efficacité de votre gestion du poste client : plus il est bas, plus votre trésorerie est fluide.

C’est l’un des trois indicateurs du besoin en fonds de roulement avec le DPO (délai de paiement fournisseurs) et le DIO (rotation des stocks), et celui sur lequel une direction financière a le plus de prise à court terme : on ne raccourcit pas un cycle de production en un trimestre, mais on peut faire baisser un DSO de plusieurs jours en quelques semaines, les cas clients plus bas le montrent.

Une précision que beaucoup de définitions omettent : le DSO agrège deux réalités très différentes. Le délai contractuel que vous accordez (30, 45, 60 jours) et le retard que vos clients prennent au-delà. Le premier est un choix commercial ; le second est le vrai gisement d’amélioration. Un DSO de 55 jours avec des conditions à 30 jours signifie 25 jours de retard subi : c’est là qu’il faut agir.

Comment calculer le DSO : formule et exemples

La formule standard :

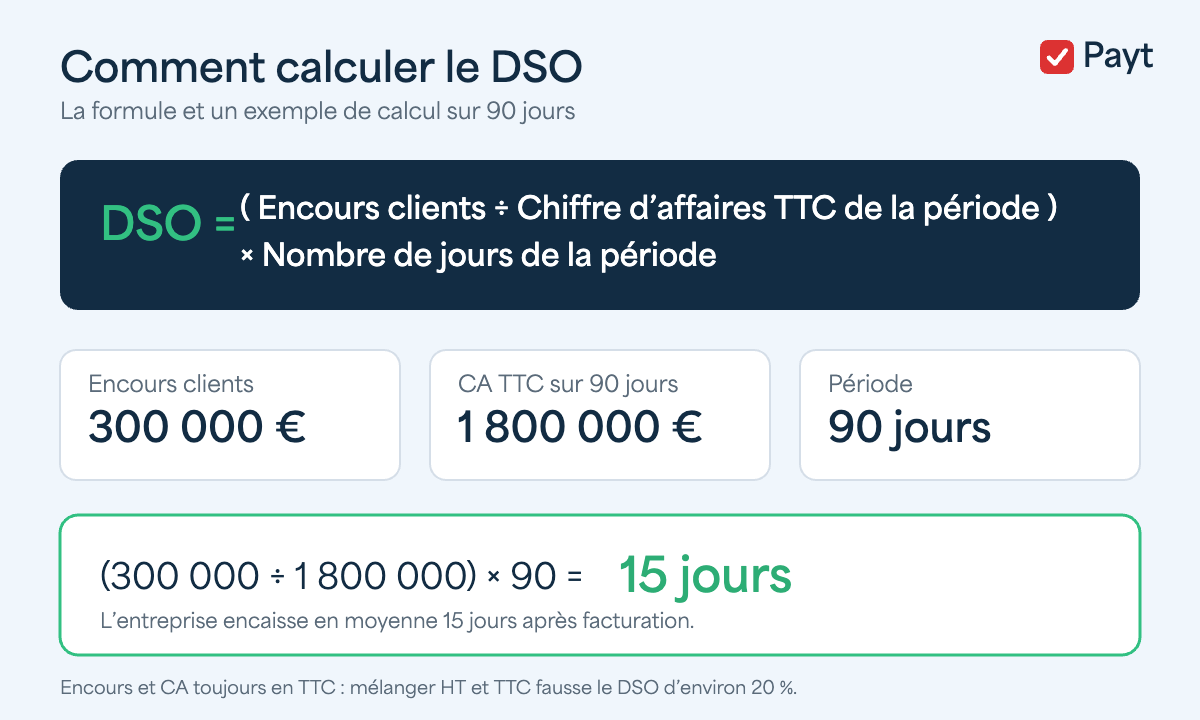
DSO = (Encours clients ÷ Chiffre d’affaires TTC de la période) × Nombre de jours de la période

Formule de calcul du DSO avec exemple chiffré

La formule du DSO et un exemple de calcul sur 90 jours.

L’encours clients (les créances non encaissées, TTC) se lit au bilan ; le chiffre d’affaires doit être pris TTC lui aussi, sinon vous comparez des montants qui ne sont pas dans la même unité : erreur classique qui sous-estime le DSO d’environ 20 %.

Exemple 1, PME de négoce. Encours clients de 300 000 €, chiffre d’affaires TTC de 1 800 000 € sur les 90 derniers jours : DSO = (300 000 ÷ 1 800 000) × 90 = 15 jours. L’entreprise encaisse en moyenne 15 jours après facturation.

Exemple 2 : prestataire de services B2B. Encours de 420 000 €, CA TTC annuel de 2 520 000 € : DSO = (420 000 ÷ 2 520 000) × 365 = 61 jours. Si ses conditions sont à 30 jours, la moitié de son encours est en retard structurel : ce n’est plus un sujet comptable, c’est un risque d’exploitation.

Les deux méthodes de calcul

La méthode standard (ci-dessus) est rapide mais sensible à la saisonnalité : un gros mois de facturation gonfle le dénominateur et fait baisser artificiellement le DSO, sans que vos clients paient plus vite.

La méthode par épuisement du chiffre d’affaires (count-back), préférée des credit managers, neutralise ce biais : on « épuise » l’encours en remontant mois par mois dans le CA. Si l’encours au 30 juin est de 500 000 €, que juin a facturé 300 000 € et mai 250 000 €, l’encours couvre tout juin (30 jours) plus 200 000/250 000 de mai (24 jours) : DSO count-back = 54 jours. Plus fastidieuse à la main, cette méthode est calculée automatiquement par les logiciels de gestion du poste client.

Le bon réflexe : peu importe la méthode, choisissez-en une et gardez-la. C’est la tendance du DSO, mois après mois, qui pilote l’action : pas sa valeur absolue.

Quel est un bon DSO ? Benchmarks et cadre légal français

Il n’existe pas de DSO universellement « bon » : le BTP et l’industrie vivent avec des délais longs, la distribution encaisse presque comptant. Trois repères pour vous situer en France :

Le cadre légal. La loi LME plafonne les délais de paiement interentreprises à 60 jours à compter de la date de facture (ou 45 jours fin de mois). Tout dépassement expose le débiteur à des pénalités de retard (au minimum trois fois le taux d’intérêt légal) et à l’indemnité forfaitaire de recouvrement de 40 € par facture : des montants que peu d’entreprises osent facturer, mais qui constituent un levier de négociation réel.

La réalité du terrain. Les retards de paiement restent structurels en France : l’Observatoire des délais de paiement et les études sectorielles situent le retard moyen autour de 12 à 14 jours au-delà du contractuel ces dernières années. Autrement dit, une entreprise à 30 jours contractuels avec un DSO réel de 43 jours est simplement… dans la moyenne. Ce qui n’en fait pas une situation saine.

L’impact vital. Selon le baromètre Payt × Ipsos mené auprès de 400 dirigeants français, une entreprise sur deux a déjà frôlé la faillite à cause des impayés, et près d’une sur deux a déjà dû repousser le versement des salaires à cause d’un retard de paiement. Le suivi du DSO n’est pas un exercice de reporting : c’est le premier signal d’alerte de la défaillance.

L’indicateur le plus utile n’est donc pas votre DSO en valeur absolue, mais deux écarts : l’écart à vos délais contractuels (le retard subi) et l’évolution mois par mois (la tendance).

Ce qu’un jour de DSO coûte réellement

Le calcul qui convainc les directions générales : cash immobilisé par jour de DSO = CA TTC annuel ÷ 365.

Pour 10 M€ de chiffre d’affaires TTC, chaque jour de DSO immobilise environ 27 400 €. Passer de 61 à 45 jours de DSO (un objectif réaliste avec des relances systématiques) libère donc ~440 000 € de trésorerie, sans vendre plus, sans négocier avec la banque. À l’inverse, financer cet encours par du découvert ou de l’affacturage a un coût explicite (intérêts, commissions) qui vient directement rogner la marge.

C’est ce chiffrage qu’il faut mettre en face du coût d’un logiciel ou d’un renfort de l’équipe recouvrement : l’ordre de grandeur n’est pas comparable.

5 leviers concrets pour réduire votre DSO

1. Structurer et automatiser les relances. La cause n°1 d’un DSO qui dérive est banale : des factures qui ne sont jamais relancées, ou trop tard, parce que la relance passe après tout le reste. Un scénario de relance systématique (rappel avant échéance, relance à J+3, J+15, mise en demeure à J+30) traité automatiquement avec le bon ton au bon moment, supprime cette déperdition. C’est ce que permet la relance assistée par IA de Payt : chez Quooker, 80 % des factures sont payées dans les 24 heures suivant la première relance automatique.

2. Analyser la solvabilité en amont de la vente. Le DSO se joue avant la facture : accorder 60 jours à un client dont la santé financière se dégrade, c’est fabriquer son futur impayé. La surveillance de la solvabilité (procédures collectives, scores financiers, assurance-crédit) permet d’ajuster les conditions de paiement au risque réel de chaque client, et d’adapter automatiquement le flux de relance quand un score se détériore.

3. Supprimer les frictions au moment du paiement. Chaque obstacle (facture égarée, demande de duplicata, RIB à ressaisir) coûte des jours. Un portail débiteur où le client consulte ses factures, pose ses questions et paie en ligne (carte, virement, prélèvement activable depuis l’email de relance) transforme le paiement en action d’une minute.

4. Fiabiliser le lettrage et le rapprochement bancaire. Sans vision à jour de ce qui est réellement encaissé, deux erreurs symétriques : relancer un client qui a payé (dégât relationnel maximal) ou ne pas relancer un client qui n’a pas payé. Le lettrage assisté par IA rapproche automatiquement paiements et factures et fait de votre encours une donnée fiable en temps réel.

5. Proposer des échéanciers aux clients en difficulté. Un client en tension passagère de trésorerie n’est pas un mauvais payeur : un plan de paiement intelligent, suivi automatiquement (avec reprise des relances au premier défaut), récupère la créance en préservant la relation, là où un passage brutal au contentieux la détruit pour un résultat souvent identique.

Cas concrets : ce que l’automatisation change

Greenbirdie : créances divisées par deux en 6 semaines. « Grâce à Payt, nous avons divisé nos créances clients par deux en 6 semaines », témoigne Gaëtan Collin, directeur général : 600 000 € récupérés, essentiellement en systématisant des relances qui, jusque-là, dépendaient du temps disponible de l’équipe.

Feel Flex : délai moyen de règlement ramené à une semaine. « Le logiciel est beaucoup plus intuitif que les logiciels de comptabilité que nous utilisions auparavant », note Alexander Mols, chargé de comptabilité. Le délai moyen de règlement est passé à une semaine après l’adoption de l’outil.

216 Accountants : 80 % de temps en moins sur le recouvrement. Pour ce cabinet comptable, le DSO de ses clients est devenu un service : le temps libéré sur la relance manuelle se réinvestit en conseil.

Le schéma commun : aucun de ces résultats ne vient d’une pression accrue sur les clients. Il vient de la régularité (chaque facture est suivie, sans exception) et de la facilité de paiement offerte au débiteur. Les entreprises utilisant Payt réduisent en moyenne leur encours client de 30 à 50 %.

Et si le client ne paie toujours pas ?

Quand la voie amiable est épuisée, la vitesse d’escalade devient déterminante : chaque semaine de flottement entre « on arrête de relancer » et « on engage la procédure » dégrade la probabilité de recouvrement. L’intégration du contentieux de Payt (SmartCollect) enchaîne sans rupture : mise en demeure par lettre recommandée électronique, injonction de payer, connexion aux tribunaux de commerce par API, et transmission du dossier complet (historique des échanges inclus) à votre société de recouvrement ou commissaire de justice en deux clics. Chez Njoy, ce suivi sans faille a réduit de 90 % les dossiers transmis en recouvrement externe.

FAQ : DSO et délais de paiement

Divisez votre encours clients TTC par votre chiffre d’affaires TTC de la période, puis multipliez par le nombre de jours de la période. Exemple : 300 000 € d’encours pour 1 800 000 € de CA TTC sur 90 jours = DSO de 15 jours. Veillez à la cohérence TTC/TTC : mélanger un encours TTC avec un CA HT fausse le résultat d’environ 20 %.

Celui qui colle à vos délais contractuels. La loi plafonne les délais interentreprises à 60 jours date de facture (45 jours fin de mois), et le retard moyen constaté en France tourne autour de 12 à 14 jours. Un DSO de 40 jours est excellent pour des conditions à 30 jours dans le B2B ; il serait anormal pour une activité encaissée comptant. Suivez l’écart au contractuel et la tendance mensuelle plutôt que la valeur brute.

Le délai contractuel est ce que vous accordez (30, 45, 60 jours) ; le DSO est ce que vous constatez. L’écart entre les deux est le retard subi : c’est lui que les relances automatisées font baisser. Réduire le délai contractuel relève de la négociation commerciale ; réduire le retard relève de l’organisation, et c’est le levier le plus rapide.

Le DSO (créances clients) et le DIO (stocks) immobilisent du cash ; le DPO (dettes fournisseurs) en libère. BFR ≈ (DSO + DIO − DPO) exprimé en jours de chiffre d’affaires. Un point souvent négligé : améliorer son DSO est le seul des trois leviers qui n’abîme ni la relation fournisseurs (contrairement à l’allongement du DPO) ni le taux de service (contrairement à la réduction des stocks).

Mensuellement au minimum, avec la même méthode de calcul dans le temps. Les credit managers le complètent par la balance âgée (répartition de l’encours par tranches de retard : 0-30, 30-60, 60-90, +90 jours), qui localise le problème là où le DSO ne fait que le signaler. Un tableau de bord automatisé rend ce suivi hebdomadaire sans effort supplémentaire.

Oui, et elles sont même obligatoires dans les CGV : taux au minimum égal à trois fois le taux d’intérêt légal, plus l’indemnité forfaitaire de recouvrement de 40 € par facture en retard. Peu d’entreprises les facturent par crainte commerciale, mais leur simple mention dans les relances change le comportement de paiement : c’est un levier de dissuasion avant d’être un levier de revenu.

Comptablement oui (les créances cédées sortent de l’encours), économiquement non : vous payez une commission pour encaisser plus tôt des factures que vos clients continuent de régler en retard. L’affacturage traite le symptôme (le besoin de cash), pas la cause (le retard). Les deux approches peuvent se combiner, mais réduire le retard à la source coûte structurellement moins cher.

En dessous d’une vingtaine de factures par mois, un suivi rigoureux sur tableur peut suffire : s’il est réellement tenu. Au-delà, l’expérience montre que la relance manuelle est la première tâche sacrifiée dans un service comptable chargé, et le DSO dérive silencieusement. L’automatisation garantit la régularité, qui est le seul vrai secret d’un DSO maîtrisé.

Image

Par Martin Habfast

Martin est le country manager de Payt en France et contribue activement à la croissance du marché français. Il est le premier point de contact pour nos clients francophones. M

Partager cet article

Lightbox Image
Remove Cookie