1200+ avis
Faites-vous payer deux fois plus vite
Recouvrement assisté par IA
Connexion
Choisissez votre pays
Image
Logo
Logo
Logo

Chaque mois, 1,5 million de factures sont envoyées sur Payt !

Logo
Logo
Logo
Image

Le DSO se joue avant la vente

Un impayé grave n’est presque jamais une surprise absolue : c’est une information qui existait et que personne ne regardait. Le client payait à 45 jours au lieu de 30 depuis deux trimestres. Ses paiements devenaient partiels. Une inscription de privilège traînait au greffe. Un autre fournisseur avait déjà réduit son encours. Puis vient le redressement judiciaire : et avec lui la découverte que votre plus grosse créance vivante est chez le client qu’il ne fallait plus livrer à 60 jours.

Le baromètre Payt × Ipsos, mené auprès de 400 dirigeants français, chiffre l’enjeu : une entreprise sur deux a déjà frôlé la faillite à cause des impayés. La défaillance d’un client important ne se rattrape pas au recouvrement : elle se prévient au crédit. Accorder 60 jours à un client dont la santé se dégrade, c’est fabriquer son propre impayé ; le détecter à temps, c’est réduire l’encours, exiger un acompte, ou sécuriser par l’assurance-crédit pendant qu’il est encore temps. L’analyse de solvabilité n’est pas une fonction annexe du recouvrement : c’en est le premier étage.
Ce que Payt surveille pour vous

Les procédures collectives, le jour même

Sauvegarde, redressement judiciaire, liquidation : chaque événement touchant l’un de vos clients déclenche une alerte immédiate. L’enjeu est brutal et daté : en procédure collective, les poursuites individuelles sont gelées et vous devez déclarer votre créance dans les délais légaux pour espérer un règlement. Être alerté le jour J, c’est déclarer dans les temps et prendre rang ; l’apprendre par la presse trois semaines plus tard, c’est souvent tout perdre. La surveillance couvre l’intégralité de votre portefeuille clients, en continu : pas seulement les comptes que quelqu’un pense à vérifier.

Les scores financiers, connectés par API

Payt se connecte aux fournisseurs de scores et de données financières du marché : notation, comportement de paiement observé, incidents, liens capitalistiques. Ces données cessent d’être un rapport consulté une fois l’an au moment de l’ouverture de compte : elles vivent dans le dossier de chaque client, se rafraîchissent en continu, et alimentent vos règles automatiques. Vos propres données complètent le tableau : le comportement payeur réel chez vous (délais constatés, promesses tenues, litiges) est souvent le signal le plus précoce, et le lettrage automatique le capte facture par facture.

L’assurance-crédit, intégrée au flux

Si vous êtes assuré-crédit, vos encours garantis et vos démarches s’intègrent : suivi des lignes de garantie par client, alertes quand l’encours réel approche la limite garantie, et documentation des diligences (relances, mise en demeure) que votre police exige pour indemniser. L’assurance-crédit cesse d’être une paperasse parallèle pour devenir une donnée de décision dans le même écran que le reste.

Image
"Outre le gain de temps, Payt nous permet de suivre la solvabilité de nos clients, et, si nécessaire, de demander un acompte."

Gerbert-Jan Hendriksen Directeur général

Du signal à l’action : les règles automatiques

Une alerte que personne ne traite ne vaut rien. La force du dispositif Payt est de brancher les signaux sur des actions :

Le scénario de relance se durcit automatiquement. Un client dont le score se dégrade bascule de votre scénario standard vers un scénario resserré : délais raccourcis, ton plus ferme, escalade plus rapide vers la mise en demeure et SmartCollect. À l’inverse, un client redevenu sain retrouve le régime normal. Vos règles, appliquées sans exception ni oubli.

Les conditions de la prochaine vente s’ajustent. Encours maximum par niveau de risque, acompte exigé, passage du 60 jours au 30 jours, voire au comptant : votre politique crédit se formalise en règles par segment, visibles de tous, y compris des commerciaux au moment du devis. C’est la fin du dialogue de sourds entre la finance qui voit le risque et la vente qui voit le chiffre : la règle tranche, documentée.

Les échéanciers se décident sur données. Face à un client en difficulté, accorder un plan de paiement est un pari, le dispositif de solvabilité le rend calculé : difficulté passagère documentée (échéancier pertinent) ou glissade vers la défaillance (escalade immédiate pour prendre rang).

Ce que ça change, par profil d’entreprise

PME. Vous accédez au réflexe des grandes directions crédit sans credit manager dédié : chaque nouveau client est évalué à l’ouverture de compte, chaque client existant est surveillé, et les règles travaillent pour vous. La PME est précisément celle qu’une seule grosse défaillance peut emporter : c’est elle qui a le plus besoin du filet.

ETI et groupes. Le credit management devient une politique de groupe : mêmes grilles de risque, mêmes limites d’encours, mêmes règles d’escalade sur toutes les entités et tous les pays, avec un reporting consolidé de l’exposition. Le terme monte dans les recherches françaises et dans les organigrammes : l’outillage suit : c’est le cœur de notre logiciel de credit management.

Cabinets d’expertise comptable. Le cabinet voit la dégradation d’un débiteur de son client avant tout le monde (balance âgée et alertes à l’appui) et transforme cette vigie en conseil : réduire l’exposition, déclarer une créance à temps, sécuriser un contrat. Une dimension de plus de la mission poste clients (voir la solution cabinets).

La prévention rend le recouvrement plus doux

Paradoxe apparent, logique en réalité : mieux vous gérez le risque en amont, moins votre recouvrement a besoin d’être dur en aval. Les encours sont proportionnés à la santé de chaque client, donc les dérapages sont plus rares et plus petits. Les signaux précoces déclenchent des conversations (« réglons les factures ouvertes avant la prochaine commande ») plutôt que des contentieux. Et quand l’escalade s’impose, elle s’appuie sur un dossier objectif (scores, comportement, alertes datées) qui dépassionne la décision. Nos clients qui combinent solvabilité et relances automatiques constatent l’effet cumulé : 30 à 50 % d’encours en moins, et des relations commerciales qui survivent aux incidents.

Les résultats à attendre, et comment les mesurer

La prévention se mesure par ce qui n’arrive pas : d’où l’importance de bien choisir ses indicateurs. Les pertes sur créances irrécouvrables rapportées au chiffre d’affaires : c’est la métrique finale, à suivre en tendance annuelle. Le taux de créances déclarées dans les délais lors des procédures collectives de vos clients : il devrait atteindre 100 % dès l’activation de la surveillance, chaque déclaration hors délai était une perte sèche évitable. La part de l’encours exposée au-delà des limites de votre grille de risque : elle mesure l’application réelle de votre politique crédit, et sa baisse est le signe que les règles automatiques travaillent. Et l’ancienneté moyenne de détection : combien de jours entre le premier signal (score dégradé, paiement partiel, incident) et la première action (encours réduit, scénario durci) : c’est le délai que le dispositif comprime, de plusieurs semaines à quelques heures. Un repère pour calibrer l’enjeu : sur les défaillances d’entreprises françaises, les créanciers non préparés récupèrent peu ou rien, le rendement de la surveillance se joue sur une poignée de dossiers évités par an, qui suffisent largement à la payer.

La surveillance de solvabilité est-elle utile si j’ai déjà une assurance-crédit ?

Oui, les deux se complètent : l’assurance-crédit indemnise une partie des pertes sur les encours garantis, la surveillance réduit les pertes elles-mêmes, y compris sur les encours non garantis, les dépassements de ligne et les clients que l’assureur refuse de couvrir (souvent précisément les plus risqués). En pratique, l’intégration des deux dans Payt vous alerte aussi quand votre encours réel dépasse la ligne garantie : la zone la plus dangereuse est celle qu’on croit couverte et qui ne l’est plus.

Questions fréquentes : Analyse de solvabilité client

De trois sources croisées : les registres légaux (procédures collectives, publications), les fournisseurs de scores financiers connectés par API, et vos propres données comportementales, le payeur réel observé chez vous, capté par le lettrage. Le croisement fait la valeur : un score externe correct avec un comportement qui se dégrade chez vous est un signal que le score seul aurait manqué.

Oui : c’est le principe : grilles de risque, encours maximum, conditions de paiement et scénarios de relance se paramètrent par segment (taille, secteur, ancienneté, niveau de risque). La politique crédit devient un objet explicite et appliqué, au lieu d’une somme de décisions au cas par cas.

Alerte immédiate, gel automatique des relances classiques (les poursuites individuelles sont suspendues), et checklist de la déclaration de créance dans les délais légaux : avec le dossier complet (factures, décompte, historique) déjà constitué pour l’appuyer. Les créanciers organisés sont ceux qui récupèrent quelque chose ; l’outil vous range de ce côté.

Oui, dans les limites des données disponibles par pays : Payt opère dans six pays européens et se connecte aux fournisseurs de données internationaux. Pour les groupes, l’exposition consolidée sur un même client final (via plusieurs filiales) est précisément le genre de risque que seule une vue centralisée révèle.

Selon vos règles : beaucoup de nos clients exposent aux équipes commerciales le niveau de risque et les conditions applicables (encours restant, délai autorisé, acompte requis) sans détailler les données sous-jacentes. Le devis se construit d’emblée dans le cadre : plus de mauvaise surprise en comité de crédit après la promesse au client.

La fréquence et le branchement. Un rapport ponctuel photographie un instant (souvent celui de l’ouverture de compte) puis vieillit ; la défaillance moyenne se construit en mois. La surveillance continue capte la trajectoire, et surtout elle est branchée sur des actions automatiques : scénario durci, encours réduit, alerte de déclaration. L’information sans l’action n’a jamais évité un impayé.

Image

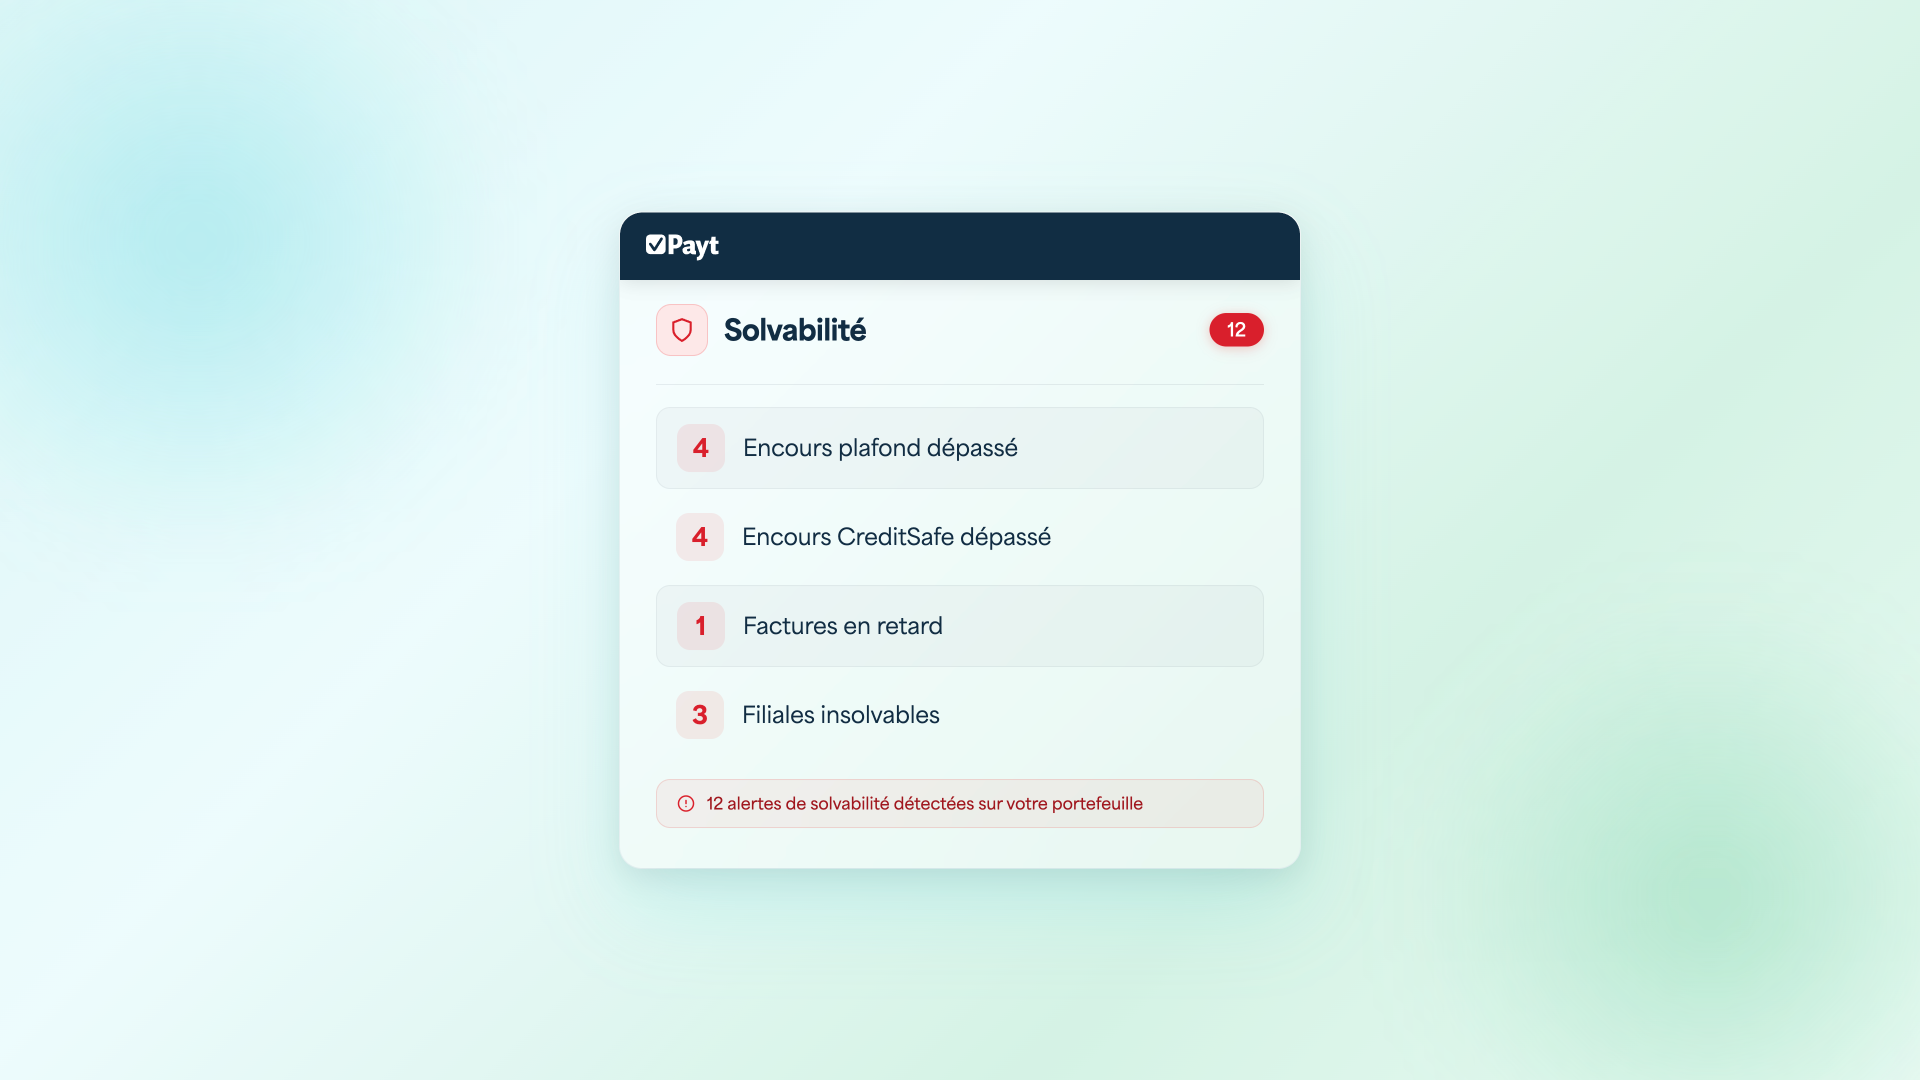
Identifiez avec précision les clients à risque

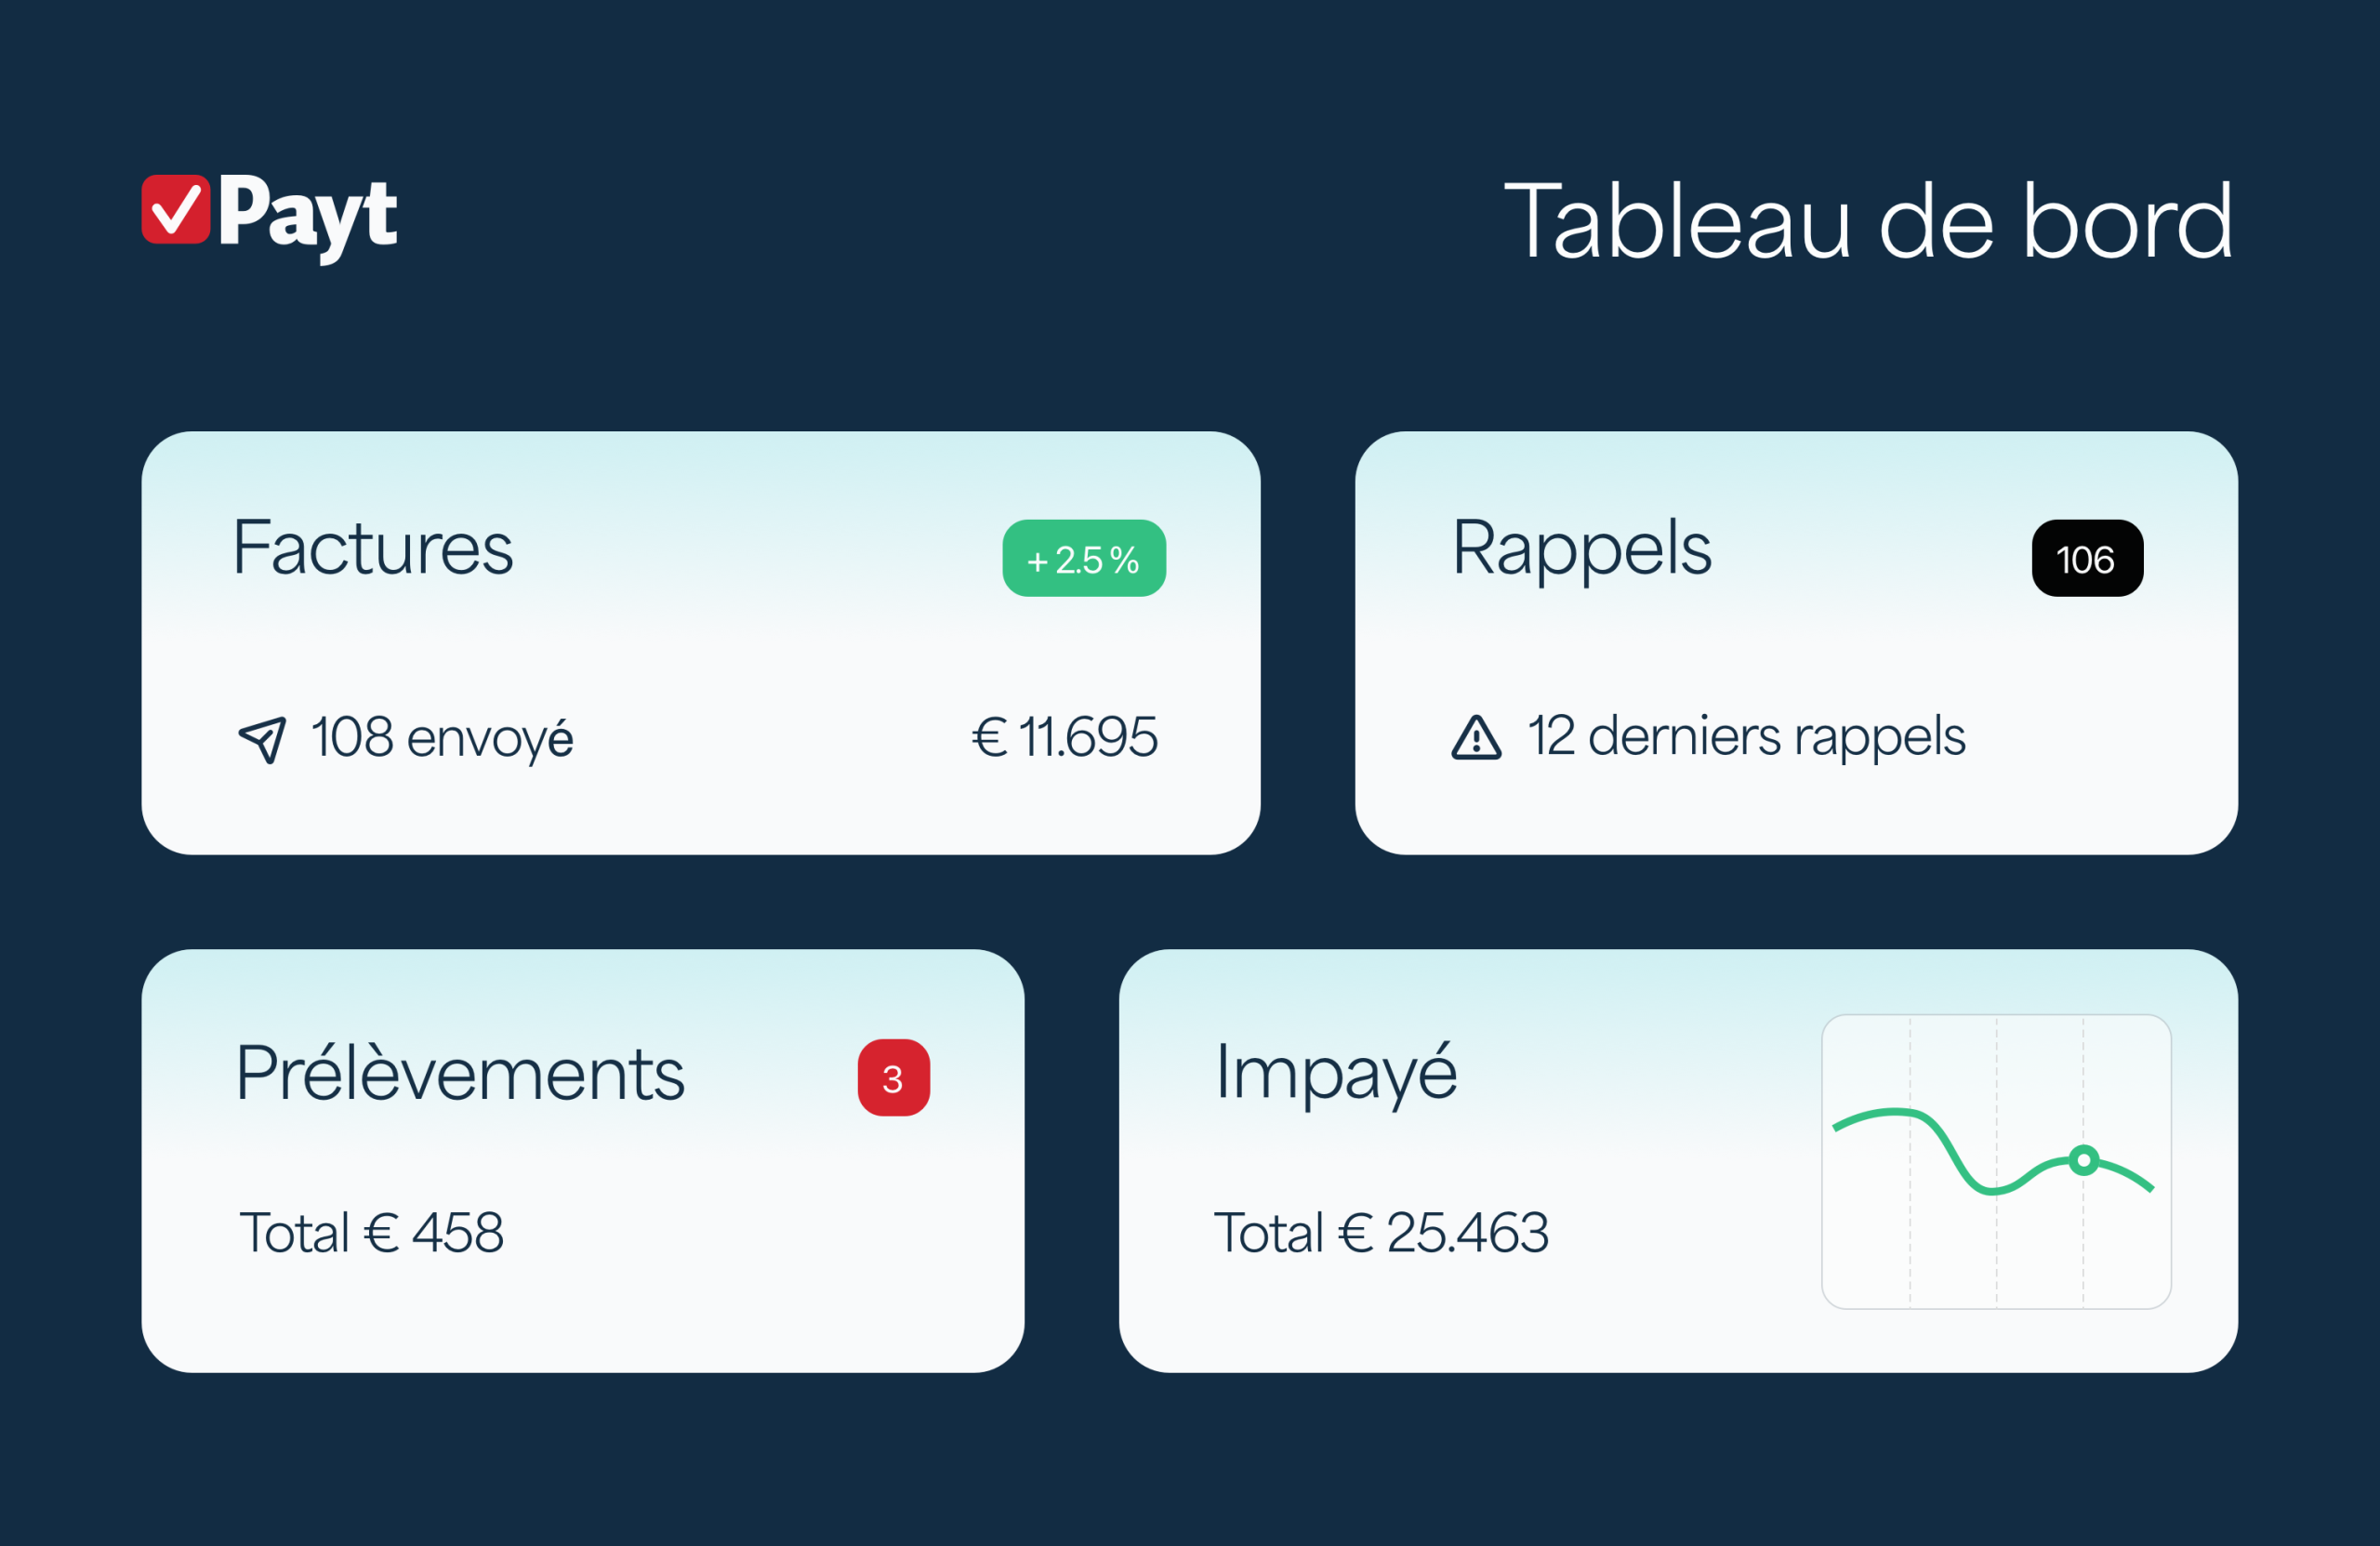
Quotidiennement, Payt vérifie la solvabilité et les encours de vos clients. Si un client dépasse son encours plafond, ou si l’un d’eux rencontre des difficultés financières, vous en serez alerté dans la journée.

Vous faites un devis pour un prospect ? Vous pouvez alors demander un rapport de solvabilité détaillé pour déterminer si ce prospect présente un risque.
Payt permet d’obtenir un fichier PDF détaillé contenant des informations financières sur un prospect. Cet audit est indispensable avant de signer un contrat cadre avec un grand compte.

Envie de découvrir ce que Payt peut apporter à votre organisation ?

Image

Relances assistées par IA

Avec Payt, dites au-revoir aux relances manuelles. Gagnez du temps et améliorez votre trésorerie.

Portail débiteur

Passez moins de temps à parler "factures" avec vos clients.

Lightbox Image
Remove Cookie