1200+ avis
Faites-vous payer deux fois plus vite
Recouvrement assisté par IA
Connexion
Choisissez votre pays
Image
Logo
Logo
Logo

Chaque mois, 1,5 million de factures sont envoyées sur Payt !

Logo
Logo
Logo
Image

Un client en difficulté passagère n’est pas un mauvais payeur

Toute entreprise qui vend à crédit rencontre ce dossier : un client historiquement fiable, un carnet de commandes réel, et une trésorerie momentanément à sec, un gros client qui le paie en retard, une saison creuse, un investissement mal calé. Face à lui, les deux réflexes standards échouent symétriquement. L’escalade brutale (mise en demeure, contentieux) récupère peut-être la créance, mais tue la relation et peut précipiter la chute d’un client qui valait la peine d’être sauvé. Le laisser-faire compatissant (« payez quand vous pourrez ») transforme votre entreprise en banquier gratuit et votre créance en variable d’ajustement de la trésorerie d’autrui : le silence bienveillant est la pire des politiques de crédit.

L’échéancier est la troisième voie : la dette est reconnue, le calendrier est ferme, l’exécution est automatique. Mais il ne tient ses promesses qu’outillé : un accord verbal au téléphone, jamais confirmé, jamais suivi, n’est pas un échéancier : c’est un report de problème. Le baromètre Payt × Ipsos le rappelle : une entreprise sur deux a frôlé la faillite à cause des impayés, souvent ceux qu’on a laissés « s’arranger ».
Comment fonctionnent les échéanciers chez Payt

Proposé en un clic, depuis le dossier

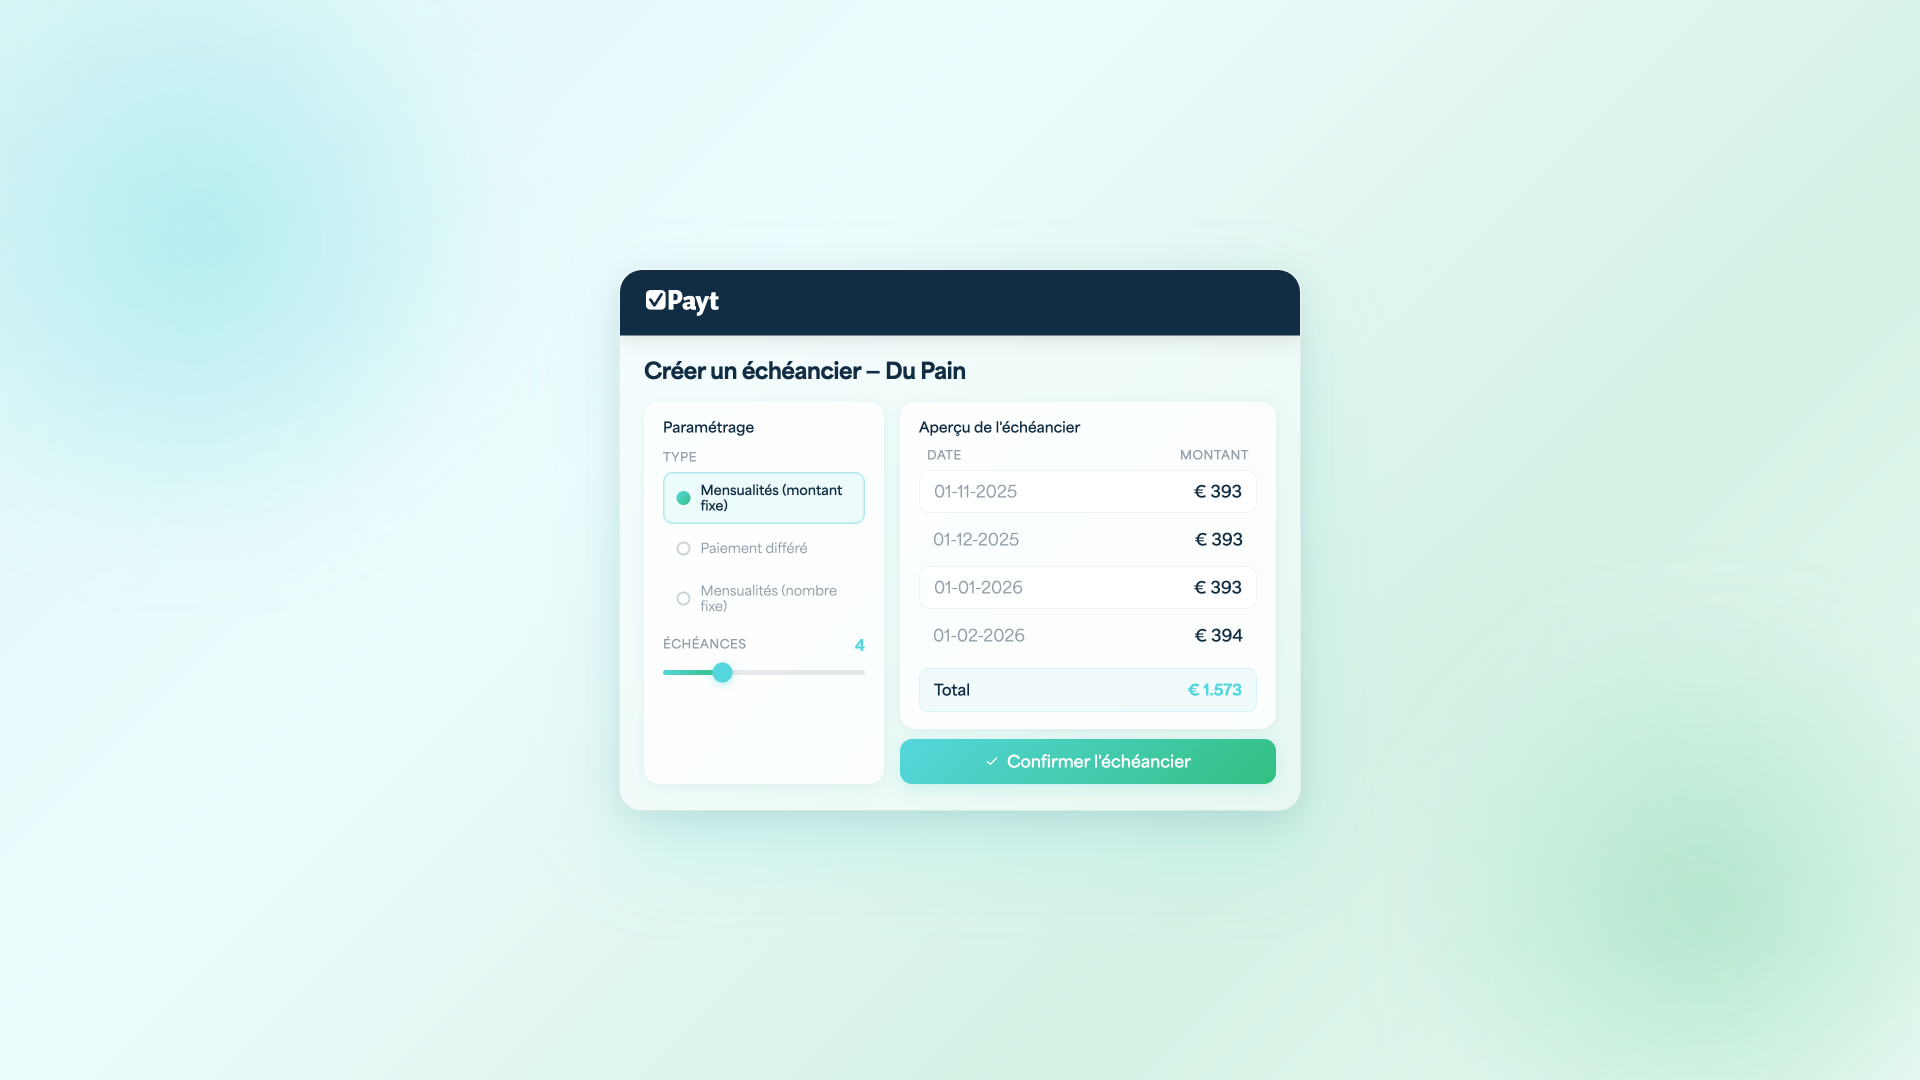
Depuis n’importe quel dossier de relance, votre équipe construit un plan en quelques secondes : nombre de versements, montants, dates, moyen de paiement, dans le cadre que vous avez défini (durée maximale, acompte minimum, clients éligibles). Le plan peut consolider plusieurs factures, y intégrer pénalités de retard et indemnités, et partir vers le client par email ou via le portail débiteur.

Accepté et activé en ligne

Le client visualise le plan, l’accepte en ligne, et (c’est le point décisif) active dans la foulée son moyen de paiement : mandat de prélèvement SEPA pour l’exécution automatique des versements, ou paiement par carte à chaque échéance. L’accord flou du téléphone devient un engagement daté, tracé, exécutoire. Le taux de tenue des échéanciers change de nature quand l’exécution ne dépend plus d’un virement que le débiteur doit penser à faire.

Suivi sans indulgence silencieuse

Chaque échéance est surveillée automatiquement. Versement reçu : le plan continue, le dossier reste sain. Versement manqué : les relances reprennent immédiatement, selon les règles que vous avez fixées, rappel spécifique « échéance de plan manquée », délai de régularisation court, puis déchéance du terme et reprise de l’escalade classique jusqu’à SmartCollect si nécessaire. C’est cette fermeté automatique qui rend la souplesse initiale possible : vous pouvez accorder des plans généreusement parce qu’aucun ne s’évaporera en silence.

Image
"Depuis que nous avons Payt, nous lançons très peu de procédures de recouvrement, ce qui indique que la gestion des créances fonctionne beaucoup mieux."

Janneke van der Velde Cheffe comptable

Où l’échéancier s’insère dans votre escalade

Le plan de paiement a une place précise dans la séquence de recouvrement : entre la relance ferme et la mise en demeure. Trop tôt proposé, il enseigne que vos échéances initiales sont négociables : le négociateur chronique s’en souviendra. Trop tard, le client en difficulté a déjà basculé dans l’évitement, et vous négociez avec un débiteur muet. Le bon déclencheur est un signal de difficulté sincère : un paiement partiel spontané, une réponse honnête à une relance, une demande explicite, nos modèles de mails par profil payeur montrent comment tendre la perche au bon moment.

La surveillance de solvabilité éclaire la décision : difficulté passagère documentée (client fondamentalement sain, incident identifié), l’échéancier est un bon pari ; trajectoire de défaillance (score en chute, incidents multiples, autres créanciers qui serrent), mieux vaut escalader vite et prendre rang. Accorder du temps à un client qui coule, c’est offrir votre créance aux créanciers plus rapides.

Ce que ça change, par profil d’entreprise

PME. Vous récupérez des créances qui seraient parties au contentieux (avec leurs commissions de 10 à 30 %) et vous gardez des clients qui valaient d’être gardés. Le dirigeant cesse d’arbitrer chaque cas à l’affect : le cadre décide, l’outil exécute.

ETI et groupes. La politique d’étalement devient homogène et auditable : mêmes conditions d’éligibilité, mêmes durées maximales, même traitement du défaut sur toutes les entités, avec un reporting des encours sous plan, de leur taux de tenue et de leur ancienneté. Le credit manager voit les plans comme une classe d’encours à part entière, pas comme des arrangements dispersés dans les boîtes mail.

Cabinets d’expertise comptable. Négocier et faire tenir un échéancier pour le compte d’un client est un conseil à forte valeur : d’autant plus crédible que le cabinet s’appuie sur un dispositif de suivi automatique. Une brique de plus de la mission poste clients (voir la solution cabinets).

L’échéancier bien mené renforce la relation

C’est l’effet que nos clients découvrent à l’usage : un plan de paiement proposé au bon moment, avec un cadre clair, est vécu par le débiteur comme une main tendue, souvent la seule qu’il reçoit dans une période difficile. Il s’en souvient. La relation commerciale qui survit à un incident de trésorerie grâce à un étalement bien géré en sort fréquemment renforcée : vous êtes devenu le fournisseur qui a compris, sans être celui qui s’est laissé faire. La nuance tient entièrement dans l’exécution (clarté du cadre, automatisme du suivi, fermeté du traitement du défaut) c’est-à-dire dans l’outillage.

Et pour votre trésorerie, un plan qui tient vaut infiniment mieux qu’un contentieux qui traîne : des flux datés et prévisibles, intégrables à vos prévisions, plutôt qu’une créance figée dont l’issue judiciaire est à douze mois.

Les résultats à attendre, et comment les mesurer

Un dispositif d’échéanciers se pilote avec quatre indicateurs, tous disponibles dans vos tableaux de bord. Le taux de tenue des plans : la métrique reine : un plan activé par prélèvement automatique se tient structurellement mieux qu’une promesse de virements manuels, et c’est ce taux qui valide votre politique d’éligibilité. L’encours sous plan et son ancienneté : un encours sous plan est un encours daté et prévisible, intégrable à vos prévisions de trésorerie, là où un encours en souffrance est une inconnue. Le taux de récupération des dossiers passés par un plan, à comparer au taux de recouvrement de vos dossiers contentieux : c’est l’écart entre les deux, net des commissions de recouvrement économisées, qui chiffre le rendement du dispositif. Et enfin le taux de rétention commerciale des clients passés par un plan : la métrique que personne ne suit et qui vaut souvent le plus : un client sauvé par un étalement bien mené reste un client. La discipline de mesure évite les deux dérives symétriques : des plans accordés trop largement (taux de tenue qui s’effondre) ou trop chichement (contentieux évitables).

Combien de temps un échéancier doit-il durer au maximum ?

Il n’y a pas de règle légale, mais une règle de prudence : plus un plan est long, plus il traverse d’aléas de trésorerie chez le débiteur. L’usage B2B se situe entre 2 et 6 mois selon les montants ; au-delà, le plan finance durablement votre client : ce qui relève d’une décision de crédit assumée, pas d’un aménagement de recouvrement. Votre cadre d’éligibilité fixe la durée maximale ; les demandes au-delà remontent pour arbitrage.

Questions fréquentes : Échéanciers de paiement

Vous, une fois pour toutes : durée maximale, acompte minimum exigé, montant plancher, profils de clients éligibles, inclusion ou non des pénalités. Votre équipe construit ensuite chaque plan dans ce cadre : la souplesse au cas par cas, la politique au niveau entreprise. Les demandes hors cadre remontent pour arbitrage au lieu de se décider dans un couloir.

Séquence automatique : notification immédiate au client (l’échec de prélèvement est parfois un simple incident bancaire), délai de régularisation court que vous définissez, puis (sans régularisation) déchéance du terme : le solde total redevient exigible et le dossier reprend l’escalade classique, jusqu’à la mise en demeure et SmartCollect. Le client le sait dès l’acceptation du plan : c’est écrit dedans, et c’est ce qui fait tenir les plans.

C’est votre choix, formalisé dans le plan : beaucoup d’entreprises gèlent les pénalités pendant un plan respecté (l’incitation à tenir) et les réintègrent en cas de déchéance. Le décompte consolidé du dossier suit automatiquement l’option retenue : aucune ambiguïté au moment d’une éventuelle escalade.

Oui : c’est même le cas typique : un client en difficulté a rarement une seule facture ouverte. Le plan consolide les factures sélectionnées, avec leurs pénalités et indemnités le cas échéant, en un seul calendrier. Le lettrage automatique répartit ensuite chaque versement reçu sur les factures du plan.

Par les règles d’éligibilité et l’historique. Un échéancier se propose à un client dont la difficulté est crédible et le comportement antérieur sain : pas au négociateur chronique dont c’est la troisième demande. L’historique complet du dossier (plans passés, taux de tenue, promesses) est sous les yeux de votre équipe au moment de décider, et la surveillance de solvabilité départage la difficulté sincère de la stratégie d’évitement.

Un plan accepté en ligne, daté et tracé constitue une reconnaissance de dette assortie d’un calendrier : une pièce solide si le dossier finit au contentieux : il établit la créance (le débiteur l’a reconnue) et documente votre bonne foi (vous avez proposé une issue amiable). En cas de déchéance du terme, cette pièce intègre le dossier transmis via SmartCollect, jusqu’à l’injonction de payer.

Image

Établir des accords clairs avec votre client.

Même pour ce processus, vous gardez le contrôle total. Pour chaque plan de paiement, vous décidez quand l’activer ou le désactiver.

La facture n’est toujours pas réglée ? Vous pouvez alors activer le module SmartCollect. Là aussi, vous conservez entièrement la main sur le suivi.
En savoir plus ici.

Envie de découvrir ce que Payt peut apporter à votre organisation ?

Image

Relances assistées par IA

Avec Payt, dites au-revoir aux relances manuelles. Gagnez du temps et améliorez votre trésorerie.

Portail débiteur

Passez moins de temps à parler "factures" avec vos clients.

Lightbox Image
Remove Cookie