1200+ avis
Faites-vous payer deux fois plus vite
Recouvrement assisté par IA
Connexion
Choisissez votre pays

Pénalités de retard et indemnité de 40 € : mode d’emploi complet

Person
Mis à jour le : 25 septembre 2026
Image

L’essentiel en 30 secondes

  • Tout retard de paiement B2B ouvre droit, de plein droit, à deux compensations : des pénalités de retard au taux prévu par vos CGV, et une indemnité forfaitaire de recouvrement de 40 € par facture (article L441-10 du Code de commerce).
  • « De plein droit » signifie sans relance ni mise en demeure préalable : elles sont dues dès le lendemain de l’échéance, automatiquement.
  • Le taux des pénalités est encadré : au minimum trois fois le taux d’intérêt légal ; à défaut de stipulation, le taux de la BCE majoré de 10 points s’applique.
  • Leur mention est obligatoire dans les CGV et sur chaque facture, sous peine de sanctions ; leur usage est pourtant minoritaire : la plupart des entreprises n’osent ni les facturer ni même les rappeler.
  • C’est une erreur de négociation : la simple mention chiffrée des pénalités dans les relances modifie le comportement de paiement, sans même avoir à les encaisser.
Ce que dit la loi

Le cadre tient dans l’article L441-10 du Code de commerce. En B2B, le délai de paiement est plafonné (60 jours date de facture, ou 45 jours fin de mois si le contrat le prévoit), et tout règlement au-delà de l’échéance déclenche deux droits pour le créancier.

Les pénalités de retard : des intérêts courant à compter du lendemain de l’échéance, au taux prévu par vos conditions générales de vente, exigibles sans qu’un rappel soit nécessaire. L’indemnité forfaitaire pour frais de recouvrement : 40 € par facture payée en retard, fixée par décret (article D441-5), due elle aussi de plein droit ; si vos frais réels de recouvrement dépassent ce forfait (prestataire, procédure), une indemnisation complémentaire peut être demandée sur justification.

Le point que les équipes comptables sous-estiment : ces sommes ne sont pas une option contractuelle que l’on activerait ; elles sont le régime légal par défaut. La question n’est jamais « y avons-nous droit ? » mais « choisissons-nous de les réclamer ? ». Ce déplacement change la posture de négociation.

Quel taux appliquer et comment le choisir

Vos CGV fixent le taux, dans un cadre légal à deux bornes. Le plancher : trois fois le taux d’intérêt légal (le taux légal est fixé chaque semestre : 2,75 % pour les créances entre professionnels au second semestre 2026, soit un plancher de 8,25 %). Le taux supplétif, applicable si vos CGV ne prévoient rien : le taux directeur de la BCE (opération de refinancement la plus récente) majoré de 10 points de pourcentage : c’est en pratique un taux dissuasif, souvent plus élevé que ce que les entreprises osent stipuler.

Le choix du taux est un arbitrage commercial. Un taux au plancher (3 × taux légal) signale la conformité sans agressivité ; le taux BCE + 10 points assume la dissuasion. Notre recommandation pour la plupart des PME et ETI : stipuler explicitement le taux BCE + 10 points dans les CGV. Vous conservez ensuite toute latitude pour ne pas le facturer au cas par cas ; l’inverse (un taux faible stipulé, qu’on voudrait durcir face à un mauvais payeur) ne se rattrape pas.

Le calcul, avec exemples chiffrés

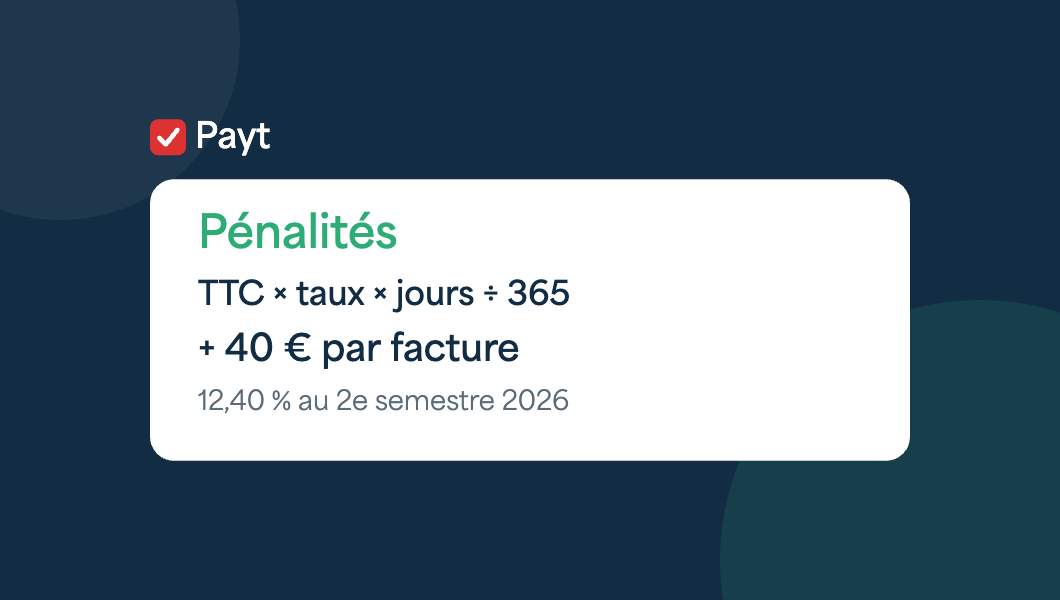
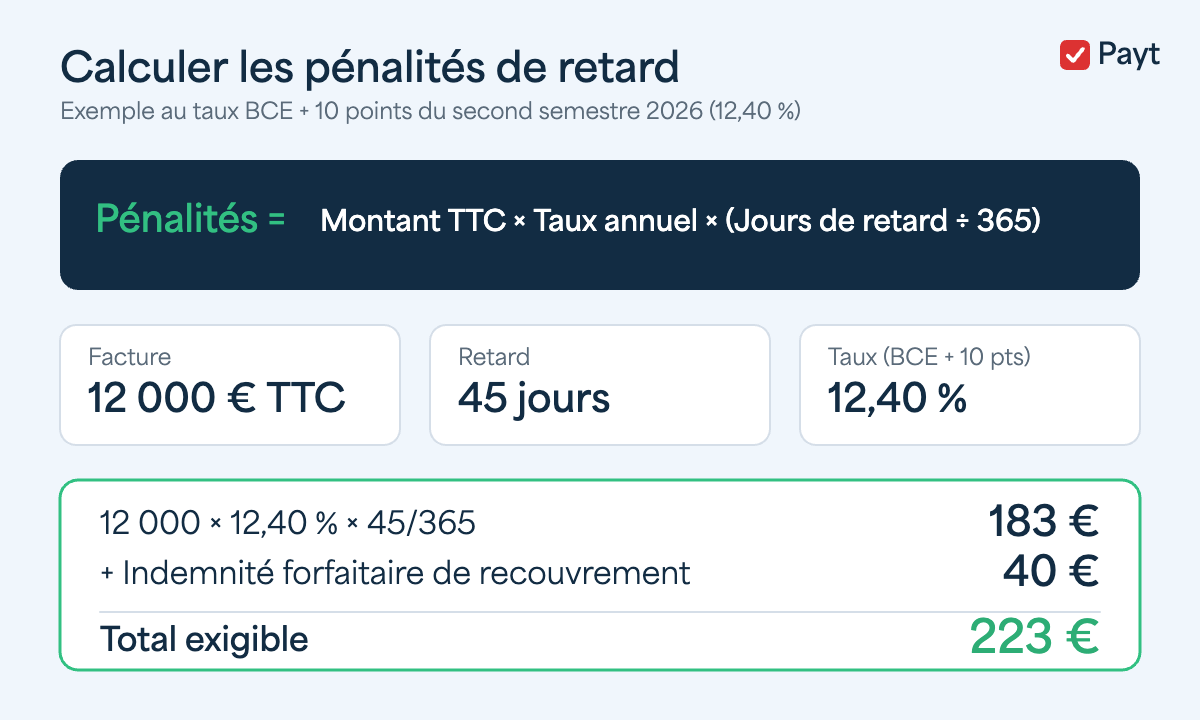
La formule : pénalités = montant TTC de la facture × taux annuel × (jours de retard ÷ 365).

Exemple 1. Facture de 12 000 € TTC, payée avec 45 jours de retard, CGV au taux BCE + 10 points (soit 12,40 % au second semestre 2026, le taux BCE en vigueur au 1er juillet 2026 étant de 2,40 %) : 12 000 × 12,40 % × 45/365 = 183 € de pénalités, plus l’indemnité forfaitaire de 40 €, soit 223 € exigibles.

Exemple 2, celui qui change la perspective. Un client qui vous règle systématiquement à 75 jours au lieu de 30, sur 400 000 € d’achats annuels : 400 000 × 12,40 % × 45/365 ≈ 6 100 € de pénalités théoriques par an. Ce client ne vous doit pas seulement de la ponctualité : il vous emprunte, gratuitement tant que vous ne dites rien, un financement que votre banque vous facturerait. Le chiffrage ne sert pas forcément à facturer ; il sert à négocier les conditions de la relation en connaissance de cause.

Formule de calcul des pénalités de retard avec exemple chiffré

Le calcul des pénalités et de l’indemnité forfaitaire sur un exemple.

L’indemnité forfaitaire de 40 € : la plus simple et la plus oubliée

Quarante euros par facture en retard, sans calcul, sans justification, sans mise en demeure : c’est l’outil le plus simple du droit du recouvrement, et le moins utilisé. Sur la longue traîne des petites factures, il change pourtant l’économie du sujet : pour une facture de 300 € payée en retard, l’indemnité représente 13 % du montant, bien davantage que les intérêts.

Trois précisions d’usage. Elle s’applique par facture en retard, pas par client ni par relance : dix factures en retard, 400 € d’indemnités. Elle n’est pas soumise à TVA. Et elle a une limite : elle n’est pas due lorsque le débiteur est en procédure collective (sauvegarde, redressement, liquidation), un cas où de toute façon l’ensemble du traitement de la créance change de régime, d’où l’intérêt d’être alerté immédiatement par une surveillance de solvabilité.

Les mentions obligatoires (CGV et factures)

Le taux des pénalités de retard et le montant de l’indemnité forfaitaire doivent figurer dans vos conditions générales de vente et sur chacune de vos factures. L’absence de ces mentions expose à des sanctions : amende administrative pour les manquements aux règles de délais et de mentions (les montants, substantiels, évoluent ; vérifiez les plafonds en vigueur), et amende fiscale pour la mention manquante sur facture.

La formulation type sur facture : « En cas de retard de paiement, pénalités exigibles au taux de [X] % (taux BCE majoré de 10 points), sans qu’un rappel soit nécessaire, ainsi qu’une indemnité forfaitaire pour frais de recouvrement de 40 € (art. L441-10 et D441-5 C. com.). Pas d’escompte pour paiement anticipé [ou conditions d’escompte]. » Vérifiez la cohérence CGV/factures : un taux différent entre les deux documents fragilise la réclamation.

Faut-il vraiment les facturer ? La stratégie

C’est la vraie question, et la réponse tient en trois niveaux d’usage, du moins au plus offensif.

Niveau 1 : mentionner, systématiquement. Dès la deuxième relance, le décompte chiffré (principal + pénalités calculées + indemnité) apparaît dans le courrier. Effet observé : le retard cesse d’être gratuit dans l’esprit du débiteur, et une part significative des paiements se débloque sans que rien ne soit encaissé au-delà du principal. C’est le réglage par défaut de nos modèles de lettres de relance, et celui que nous recommandons à tous.

Niveau 2 : facturer aux récidivistes. Le client systématiquement en retard, qui négocie chaque échéance après coup, relève d’un traitement différent du bon client victime d’un incident. Facturer les pénalités à ce profil précis rétablit la symétrie : c’est lui qui choisit le retard, c’est lui qui en porte le coût. Un scénario de relance différencié par profil payeur applique cette politique sans arbitraire.

Niveau 3 : consolider au contentieux. Au stade de la mise en demeure puis de l’injonction de payer, pénalités et indemnités intègrent toujours le décompte réclamé : elles sont dues, documentées, et renforcent la position. Le guide de la mise en demeure et le guide de l’injonction de payer détaillent la mécanique.

Ce que ces trois niveaux ont en commun : ils supposent un décompte exact, tenu facture par facture, jour par jour. C’est un travail d’automate, pas d’humain : Payt calcule les pénalités et indemnités en continu sur chaque dossier, les intègre aux relances selon votre politique, et les consolide au moment de l’escalade. La politique est la vôtre ; l’outil la rend applicable.

Un logiciel de relance client calcule ces pénalités pour chaque facture en retard et les intègre à vos relances.

Pour mesurer l’effet de vos conditions de paiement, suivez votre délai moyen de paiement client.

Avant même la première relance, un courrier d’accompagnement de facture clair évite une bonne partie des retards de paiement.

FAQ : Pénalités de retard et indemnité de recouvrement

Leur mention l’est (CGV et factures, sous peine de sanctions) ; leur facturation ne l’est pas : elles sont un droit du créancier, qui reste libre d’y renoncer au cas par cas. La pratique majoritaire (ne jamais les évoquer) et la pratique optimale (les mentionner systématiquement, les facturer sélectivement) sont deux choses très différentes.

Non : c’est leur spécificité en B2B. Pénalités et indemnité forfaitaire sont exigibles de plein droit dès le lendemain de l’échéance, sans rappel nécessaire (article L441-10). La mise en demeure conserve son utilité pour d’autres effets (préparer le judiciaire, faire courir les intérêts de l’article 1344-1 du Code civil sur d’autres sommes), mais les pénalités de retard commerciales n’en dépendent pas.

Celui de vos CGV, avec un plancher de trois fois le taux d’intérêt légal ; à défaut de stipulation, le taux BCE majoré de 10 points s’applique. Taux légal et taux BCE évoluant (le premier chaque semestre), vérifiez les valeurs en vigueur au moment du calcul : c’est précisément le genre de paramètre qu’un calculateur tenu à jour gère mieux qu’une note interne.

Oui, par facture en retard et quel qu’en soit le montant : c’est même sur les petites factures qu’elle pèse le plus, proportionnellement. Seules exceptions notables : le débiteur en procédure collective, et les relations hors champ (particuliers, notamment). Dix factures de 200 € en retard chez un même client : 400 € d’indemnités exigibles.

Il peut les contester ou les négocier, comme toute somme ; mais leur fondement légal est solide dès lors que les mentions figurent aux CGV et sur les factures et que le décompte est exact. En pratique, la contestation porte rarement sur le principe et souvent sur le calcul : un décompte automatisé, daté et vérifiable désamorce l’essentiel. Au judiciaire, pénalités et indemnités s’ajoutent au principal dans la requête en injonction de payer.

L’expérience de nos clients montre l’inverse, à une condition : la progressivité. Aucune mention à la première relance courtoise ; le décompte chiffré à partir de la deuxième. Le message reçu n’est pas « nous vous punissons », mais « chez nous, une échéance est une échéance » : c’est un signal de sérieux, pas d’hostilité. Les bons payeurs n’en voient jamais la couleur ; seuls les retardataires structurels le rencontrent, et c’est exactement le but.

Image

Par Martin Habfast

Martin est le country manager de Payt en France et contribue activement à la croissance du marché français. Il est le premier point de contact pour nos clients francophones. M

Partager cet article

Lightbox Image
Remove Cookie