1200+ avis
Faites-vous payer deux fois plus vite
Recouvrement assisté par IA
Connexion
Choisissez votre pays

Peppol en France : ce qui est obligatoire depuis septembre 2026 et ce qui change en 2027

Person
Mis à jour le : 25 septembre 2026
Image

L’essentiel en 30 secondes

  • Peppol est un réseau international standardisé d’échange de documents électroniques (factures, commandes) entre entreprises, via des points d’accès certifiés. La France s’y raccorde dans le cadre de la réforme de la facturation électronique.
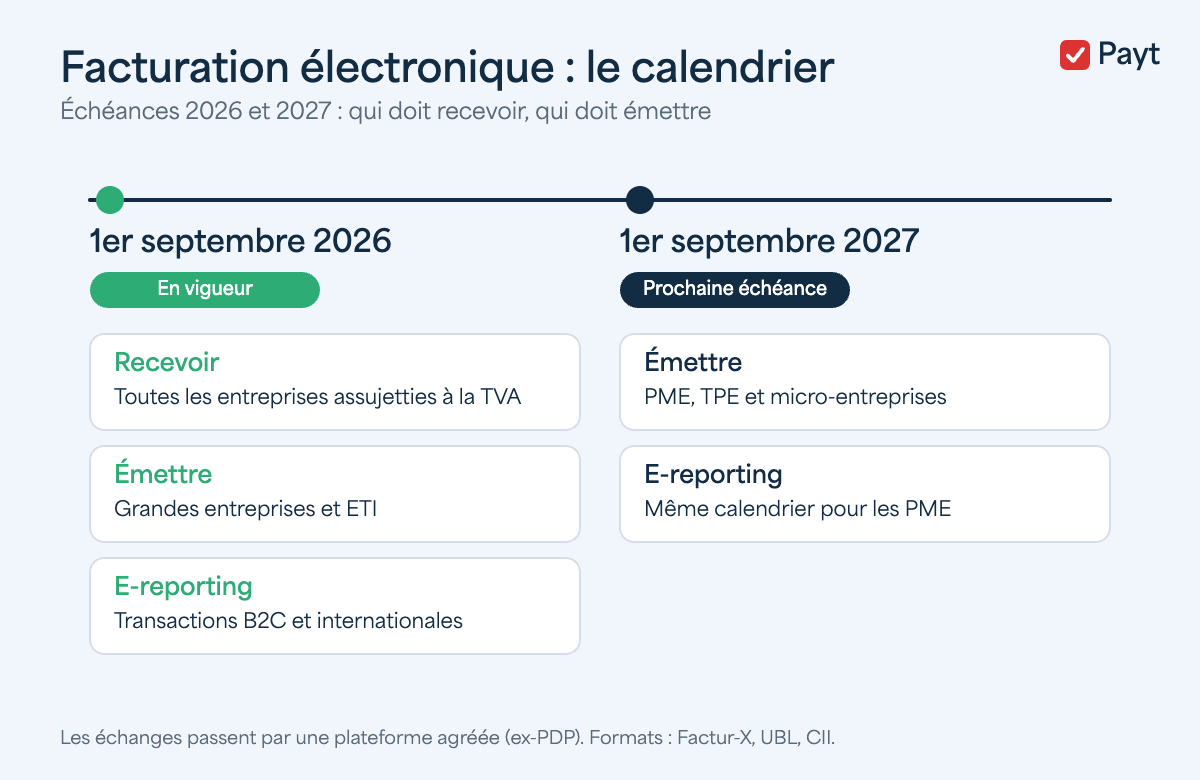
  • Le calendrier français : au 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques, et les grandes entreprises comme les ETI doivent en émettre ; les PME et micro-entreprises émettent à leur tour au 1er septembre 2027.
  • La réforme passe par des plateformes agréées (ex-PDP) : c’est votre plateforme, pas vous, qui transmet et reçoit les factures. La choisir est la décision structurante de votre mise en conformité.
  • Une facture électronique n’est pas un PDF envoyé par email : c’est un fichier de données structurées (Factur-X, UBL, CII) dont le statut (déposée, reçue, refusée, encaissée) est suivi de bout en bout.
  • C’est ce suivi de statut qui change la donne pour le recouvrement : vos relances peuvent se déclencher sur le statut réel de la facture, plus sur une date supposée de réception.
Qu’est-ce que Peppol et pourquoi la France l’adopte

Peppol (Pan-European Public Procurement On-Line) est un réseau d’échange de documents commerciaux électroniques né en Europe pour les marchés publics, devenu le standard de fait des échanges interentreprises dans plus de 40 pays. Son principe tient en une image : c’est le réseau téléphonique de la facture. Chaque entreprise est joignable via un identifiant unique, et n’importe quel point d’accès certifié peut délivrer une facture à n’importe quel autre, sans configuration bilatérale entre chaque fournisseur et chaque client.

La réforme française de la facturation électronique s’appuie sur cette logique d’interopérabilité : les factures ne transitent plus directement d’une entreprise à l’autre, mais entre plateformes agréées par l’administration, qui en extraient au passage les données de TVA. Objectifs affichés de l’État : réduire la fraude à la TVA, alléger les obligations déclaratives, et (ce qui nous intéresse ici) donner enfin aux entreprises une visibilité fiable sur le cycle de vie de leurs factures.

Qui est concerné et à quelles dates

Toutes les entreprises établies en France et assujetties à la TVA sont concernées, quelle que soit leur taille. Seul le calendrier d’émission diffère :

Échéance Obligation Qui
1er septembre 2026 Recevoir des factures électroniques Toutes les entreprises
1er septembre 2026 Émettre des factures électroniques Grandes entreprises et ETI
1er septembre 2027 Émettre des factures électroniques PME, TPE et micro-entreprises

Calendrier de la facturation électronique en France : échéances 2026 et 2027

Le calendrier des obligations : réception pour tous dès septembre 2026.

Le point que beaucoup d’entreprises ont sous-estimé : l’obligation de réception s’applique à tout le monde depuis le 1er septembre 2026. Une PME qui n’émettra qu’en 2027 doit donc déjà être raccordée à une plateforme agréée pour recevoir les factures de ses fournisseurs ETI et grands comptes. Si ce n’est pas encore fait, c’est la priorité.

S’y ajoute l’e-reporting : les transactions hors périmètre (B2C, international) doivent être déclarées à l’administration selon le même calendrier. Votre dispositif doit couvrir les deux.

Plateformes agréées : comment choisir

La réforme a évolué : le portail public ne joue plus le rôle de plateforme d’échange gratuite initialement prévu, il se concentre sur l’annuaire des entreprises et la collecte des données fiscales. Concrètement, chaque entreprise doit passer par une plateforme agréée par l’administration (la liste officielle est publiée par la DGFiP et s’allonge régulièrement).

Quatre critères pour choisir, dans l’ordre d’importance :

1. La connexion à votre écosystème existant. La plateforme doit s’intégrer à votre ERP, votre logiciel comptable et (point presque toujours oublié) votre outil de gestion du poste clients. Une facture émise dont le statut ne redescend pas dans votre outil de relance vous fait perdre le principal bénéfice de la réforme.

2. La couverture des flux. Émission, réception, e-reporting, cycle de vie complet des statuts, raccordement Peppol pour l’international : vérifiez que tout y est, y compris pour vos filiales étrangères le cas échéant.

3. La gestion des cas particuliers. Factures d’acompte, avoirs, autofacturation, mandats de facturation : les cas simples marchent partout, ce sont les cas tordus qui départagent les plateformes.

4. La pérennité de l’acteur. L’agrément se renouvelle ; un marché jeune connaîtra une consolidation. Privilégiez les acteurs adossés à un modèle économique solide.

Les formats de facture acceptés

Trois formats structurés font référence dans le socle de la réforme : Factur-X (format franco-allemand hybride, un PDF lisible par l’humain avec un fichier de données XML embarqué, le plus adapté à la transition), UBL et CII (formats XML purs, orientés traitement automatique). Le choix du format vous engage peu (les plateformes convertissent) mais il conditionne le confort de vos équipes pendant la transition : Factur-X permet de continuer à « voir » la facture pendant que les machines lisent les données.

Ce qui disparaît à terme : le PDF simple envoyé par email entre assujettis français. C’est le changement culturel le plus concret pour les équipes comptables et commerciales.

Ce que la réforme change pour vos relances et votre DSO

C’est l’angle mort de la plupart des guides sur le sujet, et pourtant l’endroit où la réforme crée le plus de valeur pour une direction financière.

Avant la réforme, une relance se déclenchait sur une hypothèse : la facture a été envoyée le 3, donc elle est probablement arrivée, donc à J+30 on relance. Toute la friction du recouvrement : « je n’ai jamais reçu la facture », « envoyez-moi un duplicata », « elle est bloquée à la compta », vit dans cette incertitude. Le baromètre Payt × Ipsos, mené auprès de 400 dirigeants français, montre où mène cette friction accumulée : une entreprise sur deux a déjà frôlé la faillite à cause des impayés.

Avec la facturation électronique, chaque facture porte un statut opposable : déposée, reçue, prise en charge, approuvée, refusée, payée. Trois conséquences directes pour le poste clients :

L’excuse de la facture perdue disparaît. Le statut « reçue » est horodaté par la plateforme. La conversation de relance change de nature : elle ne porte plus sur la logistique, mais sur le paiement.

Les relances se déclenchent sur le statut réel. Un logiciel de recouvrement connecté au flux : c’est le cas de la fonctionnalité facturation électronique de Payt, relance dès qu’une facture reste en statut « reçue » sans approbation, ou détecte un refus le jour même au lieu de le découvrir à J+45. Chez Quooker, 80 % des factures sont déjà payées dans les 24 heures suivant la première relance automatique ; le pilotage par statut généralise ce niveau de réactivité.

Le refus de facture devient une donnée de pilotage. Un litige se déclare désormais par un statut structuré, pas par un silence. Traité tôt, un litige est une conversation ; découvert tard, c’est un impayé.

Les 5 étapes d’une mise en conformité sans stress

  1. Cartographiez vos flux de facturation : volumes émis/reçus, canaux actuels, cas particuliers (acomptes, avoirs, international, B2C pour l’e-reporting).
  2. Choisissez votre plateforme agréée selon les 4 critères ci-dessus : et impliquez la personne qui gère le recouvrement dans le choix, pas seulement la comptabilité.
  3. Raccordez votre chaîne d’outils : ERP/compta ↔ plateforme ↔ gestion du poste clients. Testez la redescente des statuts, pas seulement l’émission.
  4. Adaptez vos scénarios de relance aux statuts : relance sur « reçue non approuvée », alerte immédiate sur « refusée », arrêt automatique sur « payée ».
  5. Formez les équipes sans attendre : la réception est obligatoire pour tout le monde depuis septembre 2026, fournisseurs compris. Pour l’émission, les PME ont jusqu’au 1er septembre 2027 : planifiez le raccordement au plus tard au printemps 2027, pas la veille.

FAQ : Peppol et facturation électronique en France

Le raccordement au réseau Peppol lui-même n’est pas une obligation légale directe pour chaque entreprise : l’obligation française porte sur l’échange de factures électroniques via une plateforme agréée. En pratique, les plateformes s’appuient largement sur Peppol pour l’interopérabilité, notamment internationale. Ce qui est obligatoire : pouvoir recevoir des factures électroniques dès le 1er septembre 2026, et en émettre au 1er septembre 2026 (grandes entreprises, ETI) ou 2027 (PME, micro).

Non, et c’est le piège du calendrier : l’obligation de réception s’applique à toutes les entreprises depuis le 1er septembre 2026. Vos fournisseurs ETI et grands comptes émettent déjà en électronique ; sans raccordement à une plateforme agréée, vous ne recevrez plus leurs factures correctement. Comptez plusieurs semaines de mise en place : si votre raccordement n’est pas finalisé, lancez-le maintenant.

Factur-X est un format hybride : un PDF classique avec les données structurées embarquées en XML, l’humain lit le PDF, la machine lit le XML. UBL et CII sont des formats XML purs, sans couche visuelle. Les trois appartiennent au socle de la réforme et les plateformes agréées les convertissent entre eux ; Factur-X est généralement le choix le plus confortable pour la transition des équipes.

Entre assujettis français, non : à terme, la facture doit transiter en format structuré via les plateformes agréées, selon le calendrier d’obligation d’émission de votre entreprise. Le PDF par email subsiste temporairement pendant la transition et pour certains flux hors périmètre, mais construire son organisation 2026-2027 sur ce canal est un contresens.

Le refus devient un statut structuré, motivé et horodaté : plus un silence qu’on découvre au moment de la relance. C’est une chance pour le fournisseur : le litige se traite dans les jours qui suivent l’émission. Un outil de gestion du poste clients connecté au flux transforme ce statut en alerte immédiate et adapte le scénario de relance en conséquence.

Elle en crée les conditions, sans le garantir. La disparition des litiges logistiques (« facture non reçue ») et la détection précoce des refus retirent structurellement des jours de retard. Mais le paiement reste une décision du client : sans relances systématiques branchées sur les statuts, la réforme produit surtout de la donnée. Combinée à un recouvrement automatisé, elle produit du cash : nos clients constatent 30 à 50 % d’encours en moins.

C’est là que Peppol prend tout son sens : le réseau couvre plus de 40 pays, et une plateforme agréée raccordée à Peppol délivre vos factures à un client allemand, belge ou néerlandais dans son propre cadre réglementaire. Les flux hors facturation électronique française relèvent de l’e-reporting. Pour un groupe multi-pays, la cohérence du dispositif entre filiales est un critère de choix de plateforme à part entière, Payt opère dans six pays européens et gère cette dimension nativement.

Image

Par Martin Habfast

Martin est le country manager de Payt en France et contribue activement à la croissance du marché français. Il est le premier point de contact pour nos clients francophones. M

Partager cet article

Lightbox Image
Remove Cookie