Depuis le 1er septembre 2026, toutes les entreprises françaises assujetties à la TVA doivent pouvoir recevoir des factures électroniques. Qui doit émettre et quand, quelle plateforme choisir, quelles mentions ajouter, quelles sanctions : le point complet, à jour des textes de septembre 2026.
L’essentiel en 30 secondes
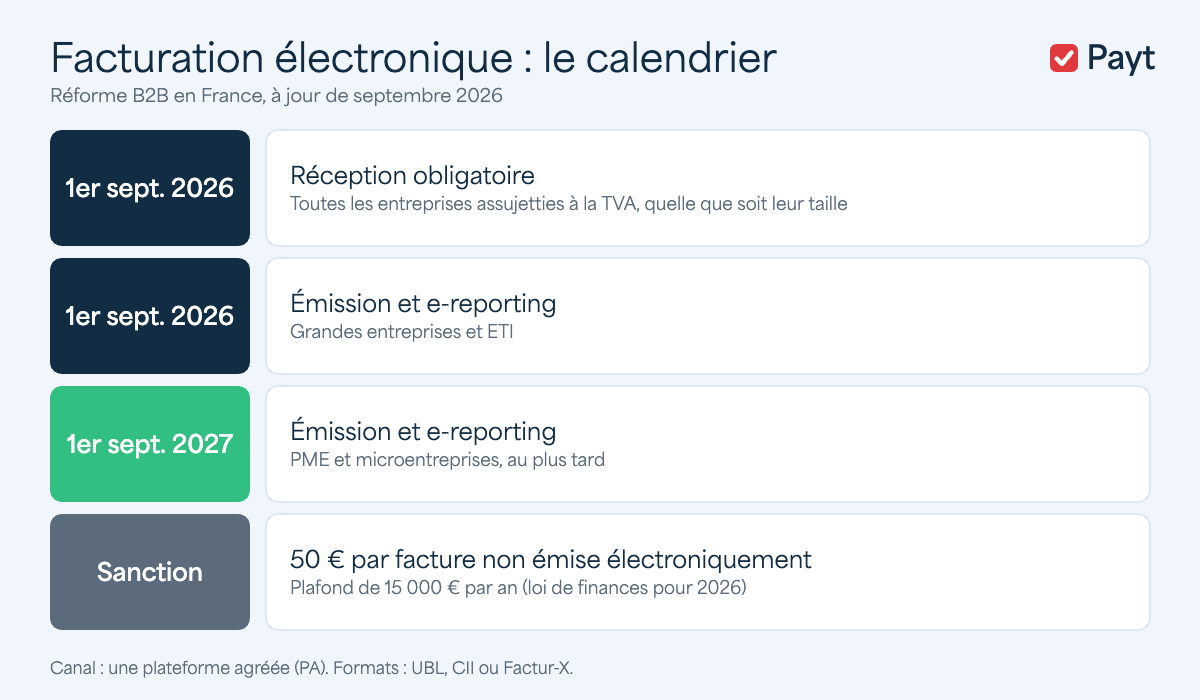
- Réception : obligatoire depuis le 1er septembre 2026 pour toutes les entreprises assujetties à la TVA, quelle que soit leur taille.
- Émission et e-reporting : depuis le 1er septembre 2026 pour les grandes entreprises et les ETI ; au plus tard le 1er septembre 2027 pour les PME et les microentreprises.
- Canal : une plateforme agréée (PA) immatriculée par l’administration. Le portail public (PPF) ne sert plus que d’annuaire et de concentrateur de données.
- Formats : UBL, CII ou Factur-X. Un PDF envoyé par e-mail ne constitue pas une facture électronique au sens de la réforme.
- Sanctions : 50 € par facture non émise électroniquement (plafond de 15 000 € par an), selon la loi de finances pour 2026. Le gouvernement a annoncé qu’aucune sanction ne serait appliquée en 2026.