La réponse en bref : une créance devient douteuse quand son recouvrement est compromis (retard prolongé, relances infructueuses, difficultés avérées du client). Elle est alors reclassée en clients douteux et fait l’objet d’une dépréciation, calculée sur le montant hors taxes, à hauteur du risque de perte estimé. La dépréciation est déductible fiscalement si le risque est précis, individualisé et probable ; les provisions forfaitaires ne le sont pas.
Votre volume de facturation :
Votre secteur :
Un recouvrement adapté à la taille de votre entreprise
Un logiciel complet pour vos créances clients

Choisissez votre pays
Provision pour créances douteuses : quand, comment, et avec quelles écritures
Créance douteuse, litigieuse, irrécouvrable : les distinctions
Ces trois qualifications commandent des traitements différents. La créance douteuse est celle dont le recouvrement est incertain à cause de la situation du débiteur (retards qui s’accumulent, procédure collective, signaux d’insolvabilité) : elle se déprécie. La créance litigieuse est contestée par le client (désaccord sur la prestation ou la facture) : le risque tient au litige, la dépréciation s’apprécie selon l’issue probable (voir : un client peut-il refuser de payer ?). La créance irrécouvrable est définitivement perdue (liquidation clôturée pour insuffisance d’actif, débiteur disparu, échec constaté des poursuites) : elle sort de l’actif en perte, et ouvre droit à la récupération de la TVA sous conditions.
Quand provisionner
Le principe de prudence impose de constater la dépréciation dès la clôture de l’exercice où le risque apparaît. Les déclencheurs habituels : un retard significatif malgré des relances documentées, l’ouverture d’une procédure collective chez le client (sauvegarde, redressement, liquidation), des incidents de paiement répétés, ou toute information sérieuse sur son insolvabilité. Le taux de dépréciation reflète la perte probable : il s’évalue créance par créance, selon la situation du débiteur, les garanties éventuelles et le stade des poursuites. La balance âgée est l’outil de détection naturel : les créances qui vieillissent au-delà des pratiques du secteur sont les candidates à examiner à chaque clôture.
Les écritures comptables, avec exemple chiffré
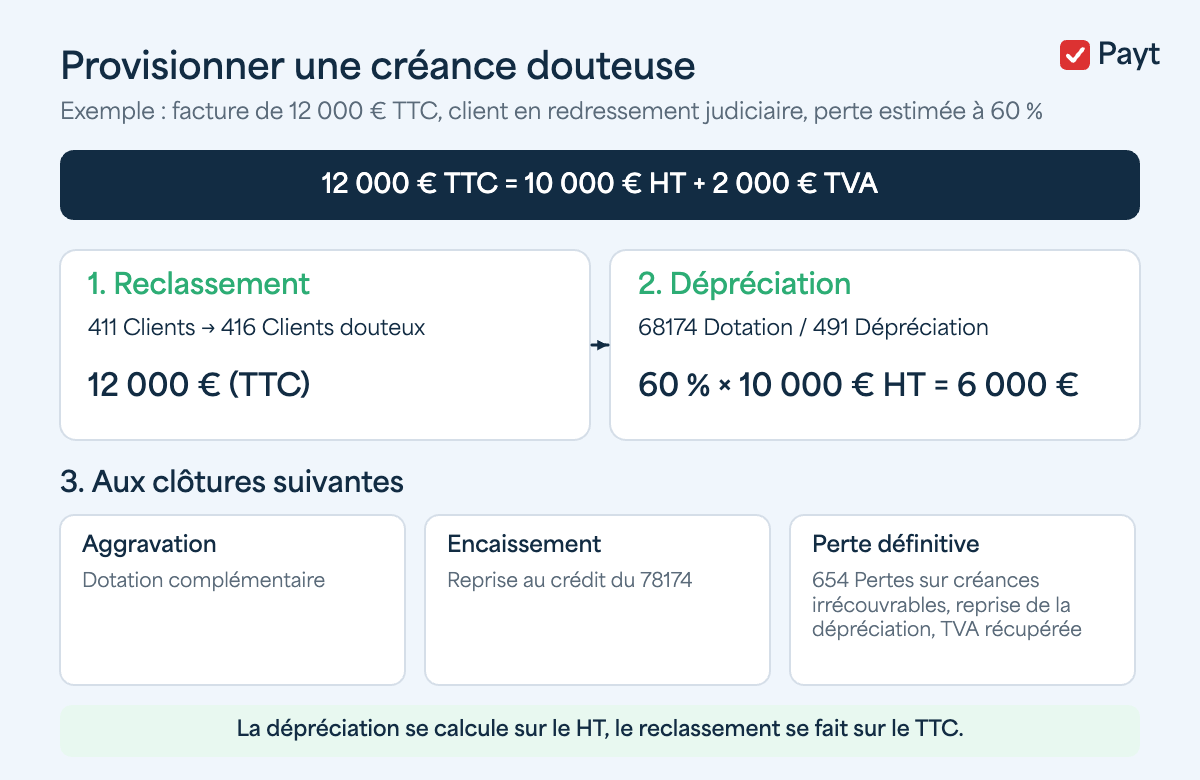
Prenons une facture de 12 000 € TTC (10 000 € HT, TVA 2 000 €) chez un client en redressement judiciaire, avec une perte estimée à 60 %.
1. Reclassement en clients douteux : débit du compte 416 « Clients douteux ou litigieux » pour 12 000 € (TTC), crédit du 411 « Clients ». La créance reste à l’actif, mais identifiée.
2. Dépréciation à la clôture : la dépréciation se calcule sur le montant hors taxes (la TVA suit son propre régime). Débit 68174 « Dotations aux dépréciations des créances » pour 6 000 € (60 % de 10 000 €), crédit 491 « Dépréciation des comptes clients ».
3. Les exercices suivants : la dépréciation s’ajuste au risque réel. Aggravation : dotation complémentaire. Amélioration ou encaissement : reprise par le crédit du 78174. Perte définitive : la créance passe en 654 « Pertes sur créances irrécouvrables » pour le HT, la dépréciation devenue sans objet est reprise, et la TVA se récupère selon les conditions ci-dessous.
La déductibilité fiscale : les conditions
La dépréciation est déductible du résultat imposable si elle satisfait les conditions générales des provisions : une perte probable (pas seulement possible) rendue vraisemblable par des événements en cours à la clôture, un risque nettement précisé et individualisé créance par créance. Concrètement, un dossier documenté (relances, mise en demeure, procédure collective) fonde la déduction ; à l’inverse, une provision forfaitaire (« 2 % de l’encours ») ou statistique n’est pas déductible fiscalement, même si elle peut être comptabilisée. C’est un argument de plus pour un recouvrement documenté : l’historique des relances et des échanges constitue, au moment de la clôture, la justification du risque que votre expert-comptable et l’administration attendent.
Le sort de la TVA
La TVA collectée sur une créance douteuse reste due tant que la créance n’est pas définitivement irrécouvrable. La récupération intervient au stade de l’irrécouvrabilité avérée (notamment liquidation judiciaire ou échec constaté des poursuites), sous conditions formelles : en particulier l’envoi au débiteur d’un duplicata de la facture portant la mention réglementaire d’impayé. Le certificat d’irrécouvrabilité délivré par un commissaire de justice ou une société de recouvrement documente utilement le dossier. Renseignez-vous sur les modalités précises au moment des faits : le formalisme conditionne la récupération.
Mieux vaut prévenir que provisionner
Une provision bien tenue constate proprement une perte probable ; elle ne récupère rien. Les leviers qui réduisent le stock de créances douteuses agissent en amont : la surveillance de solvabilité qui alerte dès la dégradation d’un client (et le jour même d’une procédure collective, pour déclarer la créance dans les délais), des relances systématiques qui empêchent les factures de vieillir, et une escalade rapide vers la mise en demeure puis l’injonction de payer quand l’amiable échoue : la recouvrabilité d’une créance décroît avec son ancienneté, et les créanciers rapides sont servis les premiers. Chez nos clients, cette mécanique réduit l’encours de 30 à 50 % ; c’est autant de dotations qui ne seront jamais passées.
Un logiciel de gestion des créances repère ces créances à risque avant qu’elles ne deviennent douteuses.
Pour aller plus loin, voir notre guide du DSO.
FAQ : Provision pour créances douteuses
Sur le montant hors taxes. La TVA collectée suit son propre régime : elle reste due tant que la créance n’est pas définitivement irrécouvrable, puis se récupère sous conditions formelles à ce stade. Le reclassement en 416, lui, se fait pour le montant TTC de la créance.
Comptablement, une approche statistique peut se défendre dans certains cas ; fiscalement, la provision forfaitaire n’est pas déductible : l’administration exige un risque individualisé, précis et probable, apprécié créance par créance avec un dossier à l’appui. En pratique, travaillez à partir de la balance âgée et documentez chaque dossier significatif.
Deux réflexes datés. D’abord, déclarer votre créance auprès du mandataire dans le délai légal à compter de la publication du jugement : sans déclaration, vous perdez vos droits. Ensuite, ajuster la dépréciation au risque réel (souvent proche de 100 % en liquidation). La perte définitive et la récupération de TVA interviendront à la clôture de la procédure ou au certificat d’irrécouvrabilité.
Non, et c’est même l’inverse : la poursuite documentée du recouvrement fonde la déductibilité de la provision et maximise les chances de reprise (l’encaissement, même partiel, vaut toujours mieux que la perte déduite). Provisionner et recouvrer sont deux chantiers parallèles, pas alternatifs.