1200+ avis
Faites-vous payer deux fois plus vite
Recouvrement assisté par IA
Connexion
Choisissez votre pays

Facturation électronique obligatoire : calendrier, obligations et sanctions 2026-2027

Person
Image

Depuis le 1er septembre 2026, toutes les entreprises françaises assujetties à la TVA doivent pouvoir recevoir des factures électroniques. Qui doit émettre et quand, quelle plateforme choisir, quelles mentions ajouter, quelles sanctions : le point complet, à jour des textes de septembre 2026.

L’essentiel en 30 secondes

  • Réception : obligatoire depuis le 1er septembre 2026 pour toutes les entreprises assujetties à la TVA, quelle que soit leur taille.
  • Émission et e-reporting : depuis le 1er septembre 2026 pour les grandes entreprises et les ETI ; au plus tard le 1er septembre 2027 pour les PME et les microentreprises.
  • Canal : une plateforme agréée (PA) immatriculée par l’administration. Le portail public (PPF) ne sert plus que d’annuaire et de concentrateur de données.
  • Formats : UBL, CII ou Factur-X. Un PDF envoyé par e-mail ne constitue pas une facture électronique au sens de la réforme.
  • Sanctions : 50 € par facture non émise électroniquement (plafond de 15 000 € par an), selon la loi de finances pour 2026. Le gouvernement a annoncé qu’aucune sanction ne serait appliquée en 2026.
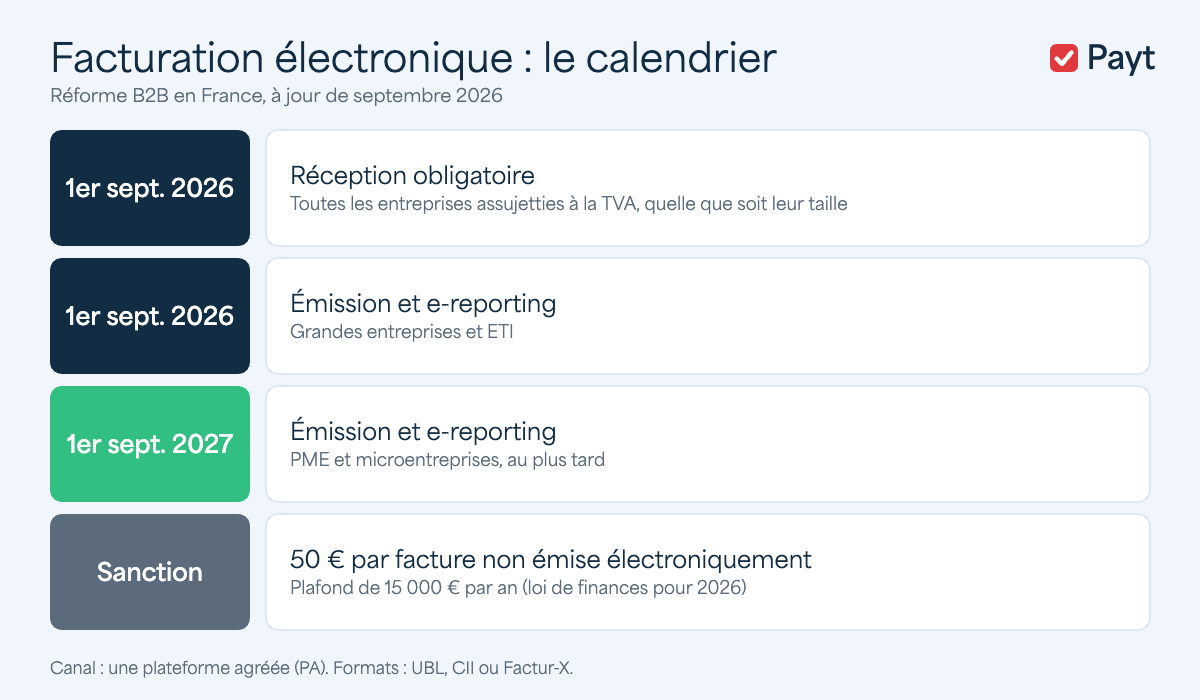
Le calendrier officiel

Date Obligation Entreprises concernées
1er septembre 2026 Réception des factures électroniques Toutes les entreprises assujetties à la TVA
1er septembre 2026 Émission des factures électroniques et e-reporting Grandes entreprises et ETI
1er septembre 2027 au plus tard Émission des factures électroniques et e-reporting PME et microentreprises

La taille de l’entreprise s’apprécie au niveau de l’unité légale (le SIREN), au 1er janvier 2025, sur la base du dernier exercice clos avant cette date. Une filiale de groupe se classe donc selon sa propre taille, et non celle du groupe.

Aucun report du calendrier n’a été voté. La loi de finances pour 2026 a modifié les sanctions, pas les dates, et le communiqué gouvernemental du 1er septembre 2026 a confirmé les deux échéances.

Calendrier de la facturation électronique obligatoire 2026-2027

Qui est concerné, et pour quelles opérations

La facturation électronique s’applique aux opérations entre entreprises assujetties à la TVA établies en France (B2B domestique). Les opérations avec des particuliers et les opérations internationales relèvent de l’e-reporting : l’entreprise transmet les données de transaction à l’administration, via sa plateforme, sans facture électronique au sens strict.

Les factures adressées au secteur public (B2G) continuent de passer par Chorus Pro, qui reste en place. Depuis le 1er septembre 2026, les obligations vers une entité publique sont alignées sur le cadre B2B : le fournisseur peut déposer ses factures via une plateforme agréée raccordée à Chorus Pro ou, à titre provisoire, via les formats actuels de Chorus Pro.

Les plateformes agréées : qui fait quoi

Chaque entreprise doit choisir une plateforme agréée (PA), anciennement appelée PDP. Ces opérateurs privés sont immatriculés par la DGFiP pour trois ans renouvelables. Ils transmettent les factures entre fournisseur et client, vérifient les formats, gèrent les statuts et envoient les données fiscales à l’administration.

La DGFiP a publié en janvier 2026 une première liste de 101 plateformes agréées ; elle en compte aujourd’hui plus d’une centaine, et la liste officielle est tenue à jour sur impots.gouv.fr. Le portail public de facturation (PPF) a abandonné son rôle de plateforme d’échange gratuite dès octobre 2024 : il se limite désormais à l’annuaire, qui indique à quelle plateforme adresser les factures de chaque entreprise, et au concentrateur des données transmises à l’administration.

Au lancement du 1er septembre 2026, plus de 4 millions d’entreprises avaient désigné leur adresse de réception, et les deux tiers avaient choisi leur plateforme, selon le ministère.

Formats et rôle de Peppol

Trois formats composent le socle : UBL, UN/CEFACT CII et Factur-X (un PDF lisible contenant un fichier structuré). Ils sont définis par la norme AFNOR XP Z12-012, fondée sur la norme européenne EN 16931. Un PDF simple, même envoyé par une plateforme, ne suffit pas.

Le réseau européen Peppol est l’un des moyens d’échange entre plateformes : la DGFiP est l’autorité Peppol pour la France. Il n’est pas le seul, puisque deux plateformes peuvent aussi s’interconnecter par accord bilatéral. Notre guide Peppol en France détaille son fonctionnement.

Les nouvelles mentions obligatoires sur les factures

Quatre mentions s’ajoutent aux mentions habituelles depuis le 1er septembre 2026 :

  • le numéro SIREN du client ;
  • la catégorie de l’opération : livraison de biens, prestation de services, ou les deux ;
  • l’option pour le paiement de la TVA d’après les débits, le cas échéant ;
  • l’adresse de livraison des biens, si elle diffère de l’adresse de facturation.

Ces mentions ne changent rien à celles qui conditionnent votre recouvrement : échéance, taux des pénalités de retard et indemnité forfaitaire de 40 € restent obligatoires.

Ces mentions s’ajoutent à celles de votre courrier d’accompagnement de facture, qui reste utile pour préciser l’échéance et le mode de paiement.

Les statuts de la facture : ce qui change pour le suivi

Chaque facture électronique porte un statut qui évolue au fil de son traitement. Quatre statuts sont obligatoires :

Statut Signification
Déposée La facture a été transmise à la plateforme et horodatée.
Rejetée La plateforme refuse la facture pour une raison technique ou de non-conformité.
Refusée La facture a été reçue, mais le client la refuse pour une raison commerciale.
Encaissée Le fournisseur indique que la facture a été payée ; ce statut sert aussi à transmettre les données de paiement.

Une dizaine d’autres statuts, facultatifs, permettent de suivre la facture plus finement, par exemple pendant sa validation ou en cas de litige. Un refus doit être motivé, et il se distingue du rejet technique.

Les sanctions prévues

La loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026) a relevé les amendes, applicables depuis le 1er septembre 2026 :

  • Facture non émise sous forme électronique : 50 € par facture (contre 15 € auparavant), dans la limite de 15 000 € par année civile.
  • Absence de plateforme pour recevoir ses factures : après une mise en demeure, 500 € si l’entreprise ne s’est pas mise en conformité sous trois mois, puis 1 000 € par nouvelle période de trois mois.
  • Défaut d’e-reporting : 500 € par transmission manquante (contre 250 €), dans la limite de 15 000 € par année civile.

Une première infraction réparée spontanément, ou dans les trente jours suivant la demande de l’administration, n’est pas sanctionnée. Pour le démarrage, le ministre chargé des comptes publics a annoncé le 1er septembre 2026 qu’« aucune sanction ne sera appliquée en 2026 ». Le guide pratique de la DGFiP (juillet 2026) est plus nuancé : il vise les entreprises confrontées à des « difficultés réelles, documentées et suivies d’actions », et exclut l’inertie ou le refus durable. Mieux vaut donc documenter chaque difficulté rencontrée.

Factures reçues hors du circuit électronique

Pendant la montée en charge, une entreprise recevra encore des factures papier ou PDF. Le guide de la DGFiP indique qu’elles ne doivent pas être écartées « au seul motif » qu’elles ne sont pas passées par le circuit attendu. Une régularisation électronique est possible, sans être systématique ; un doublon doit porter la mention « duplicata » ou « copie ».

Ce que la réforme change pour vos relances et votre DSO

La plupart des entreprises abordent la réforme comme un sujet de conformité. Elle modifie pourtant trois points du recouvrement.

Le litige remonte le jour même. Le statut « refusée », motivé, remplace le silence du client que l’on découvrait à la première relance, 30 ou 45 jours après la facture.

La facture perdue disparaît comme motif de retard. Le dépôt est horodaté par la plateforme : la demande de duplicata ne justifie plus un décalage de paiement.

L’encaissement devient une donnée structurée. Le statut « encaissée » alimente le rapprochement entre paiements et factures, et donc l’arrêt automatique des relances.

Payt ne remplace pas votre plateforme agréée : grâce à ses API, il fait le lien entre votre logiciel de facturation, votre plateforme et votre recouvrement, et exploite les informations de la facture pour déclencher la bonne relance au bon moment. Voir facturation électronique et recouvrement.

Checklist pour les PME avant septembre 2027

  1. Vérifier que votre adresse de réception est bien inscrite à l’annuaire et reliée à votre plateforme.
  2. Comparer les plateformes : connexion à votre logiciel comptable, prix par facture, gestion des statuts, API.
  3. Collecter le SIREN de tous vos clients professionnels et le reporter dans votre fichier clients.
  4. Mettre à jour vos modèles de factures avec les quatre nouvelles mentions.
  5. Tester un premier flux d’émission avec quelques clients volontaires avant l’échéance.
  6. Relier les statuts de facture à votre processus de relance, pour traiter les refus dès leur réception.
  7. Recenser vos opérations B2C et internationales, concernées par l’e-reporting.

Pour exploiter ces statuts dans vos relances, un logiciel de gestion des créances relie votre plateforme agréée à votre recouvrement.

Sources

  • impots.gouv.fr : FAQ « Je découvre la facturation électronique » et « J’approfondis » (versions du 1er septembre 2026) ; page « Facturation électronique et plateformes agréées » (septembre 2026) ; guide pratique de démarrage (juillet 2026) ; fiche 6 sur les statuts (juin 2026).
  • economie.gouv.fr : communiqué du 1er septembre 2026 « La facturation démarre aujourd’hui » ; communiqué du 16 janvier 2026 sur les 101 premières plateformes agréées ; communiqué du 15 octobre 2024 sur le PPF.
  • entreprendre.service-public.gouv.fr : actualité du 20 février 2026 sur les sanctions (loi n° 2026-103 du 19 février 2026, art. 123) ; fiche F31808 sur les mentions obligatoires.

Questions fréquentes : facturation électronique obligatoire

Oui. L’obligation de réception s’applique à toutes les entreprises assujetties à la TVA depuis le 1er septembre 2026, quelle que soit leur taille. Seule l’obligation d’émission est reportée au 1er septembre 2027 pour les PME et les microentreprises.

Pour les entreprises déjà soumises à l’obligation d’émission, non : la facture doit être émise dans un format structuré (UBL, CII ou Factur-X) via une plateforme agréée. Les PME peuvent continuer à émettre des factures PDF jusqu’à leur propre échéance, au plus tard le 1er septembre 2027.

C’est la transmission à l’administration des données des opérations qui ne donnent pas lieu à une facture électronique B2B domestique : ventes à des particuliers, opérations internationales, et données de paiement pour certaines prestations. Il suit le même calendrier que l’émission.

Non. Chorus Pro reste la plateforme des factures adressées au secteur public. Pour les échanges entre entreprises, il faut passer par une plateforme agréée.

Après une mise en demeure, une amende de 500 € si elle ne se met pas en conformité dans les trois mois, puis 1 000 € par nouvelle période de trois mois. En pratique, elle ne peut surtout plus recevoir correctement les factures de ses fournisseurs soumis à l’émission.

Non. Peppol est l’un des moyens d’échange entre plateformes agréées, qui peuvent aussi s’interconnecter par accord bilatéral. L’entreprise, elle, choisit une plateforme ; c’est la plateforme qui gère le réseau.

Image

Par Martin Habfast

Martin est le country manager de Payt en France et contribue activement à la croissance du marché français. Il est le premier point de contact pour nos clients francophones. M

Partager cet article

Lightbox Image
Remove Cookie